010-68332837
全国咨询热线
如果把机器人比作一个“人”,那么电子架构就是它的神经系统——大脑思考得再周密,没有神经系统,行动就无从发生。但长期以来,这个决定机器人性能上限的关键环节,却一直依赖海外体系。
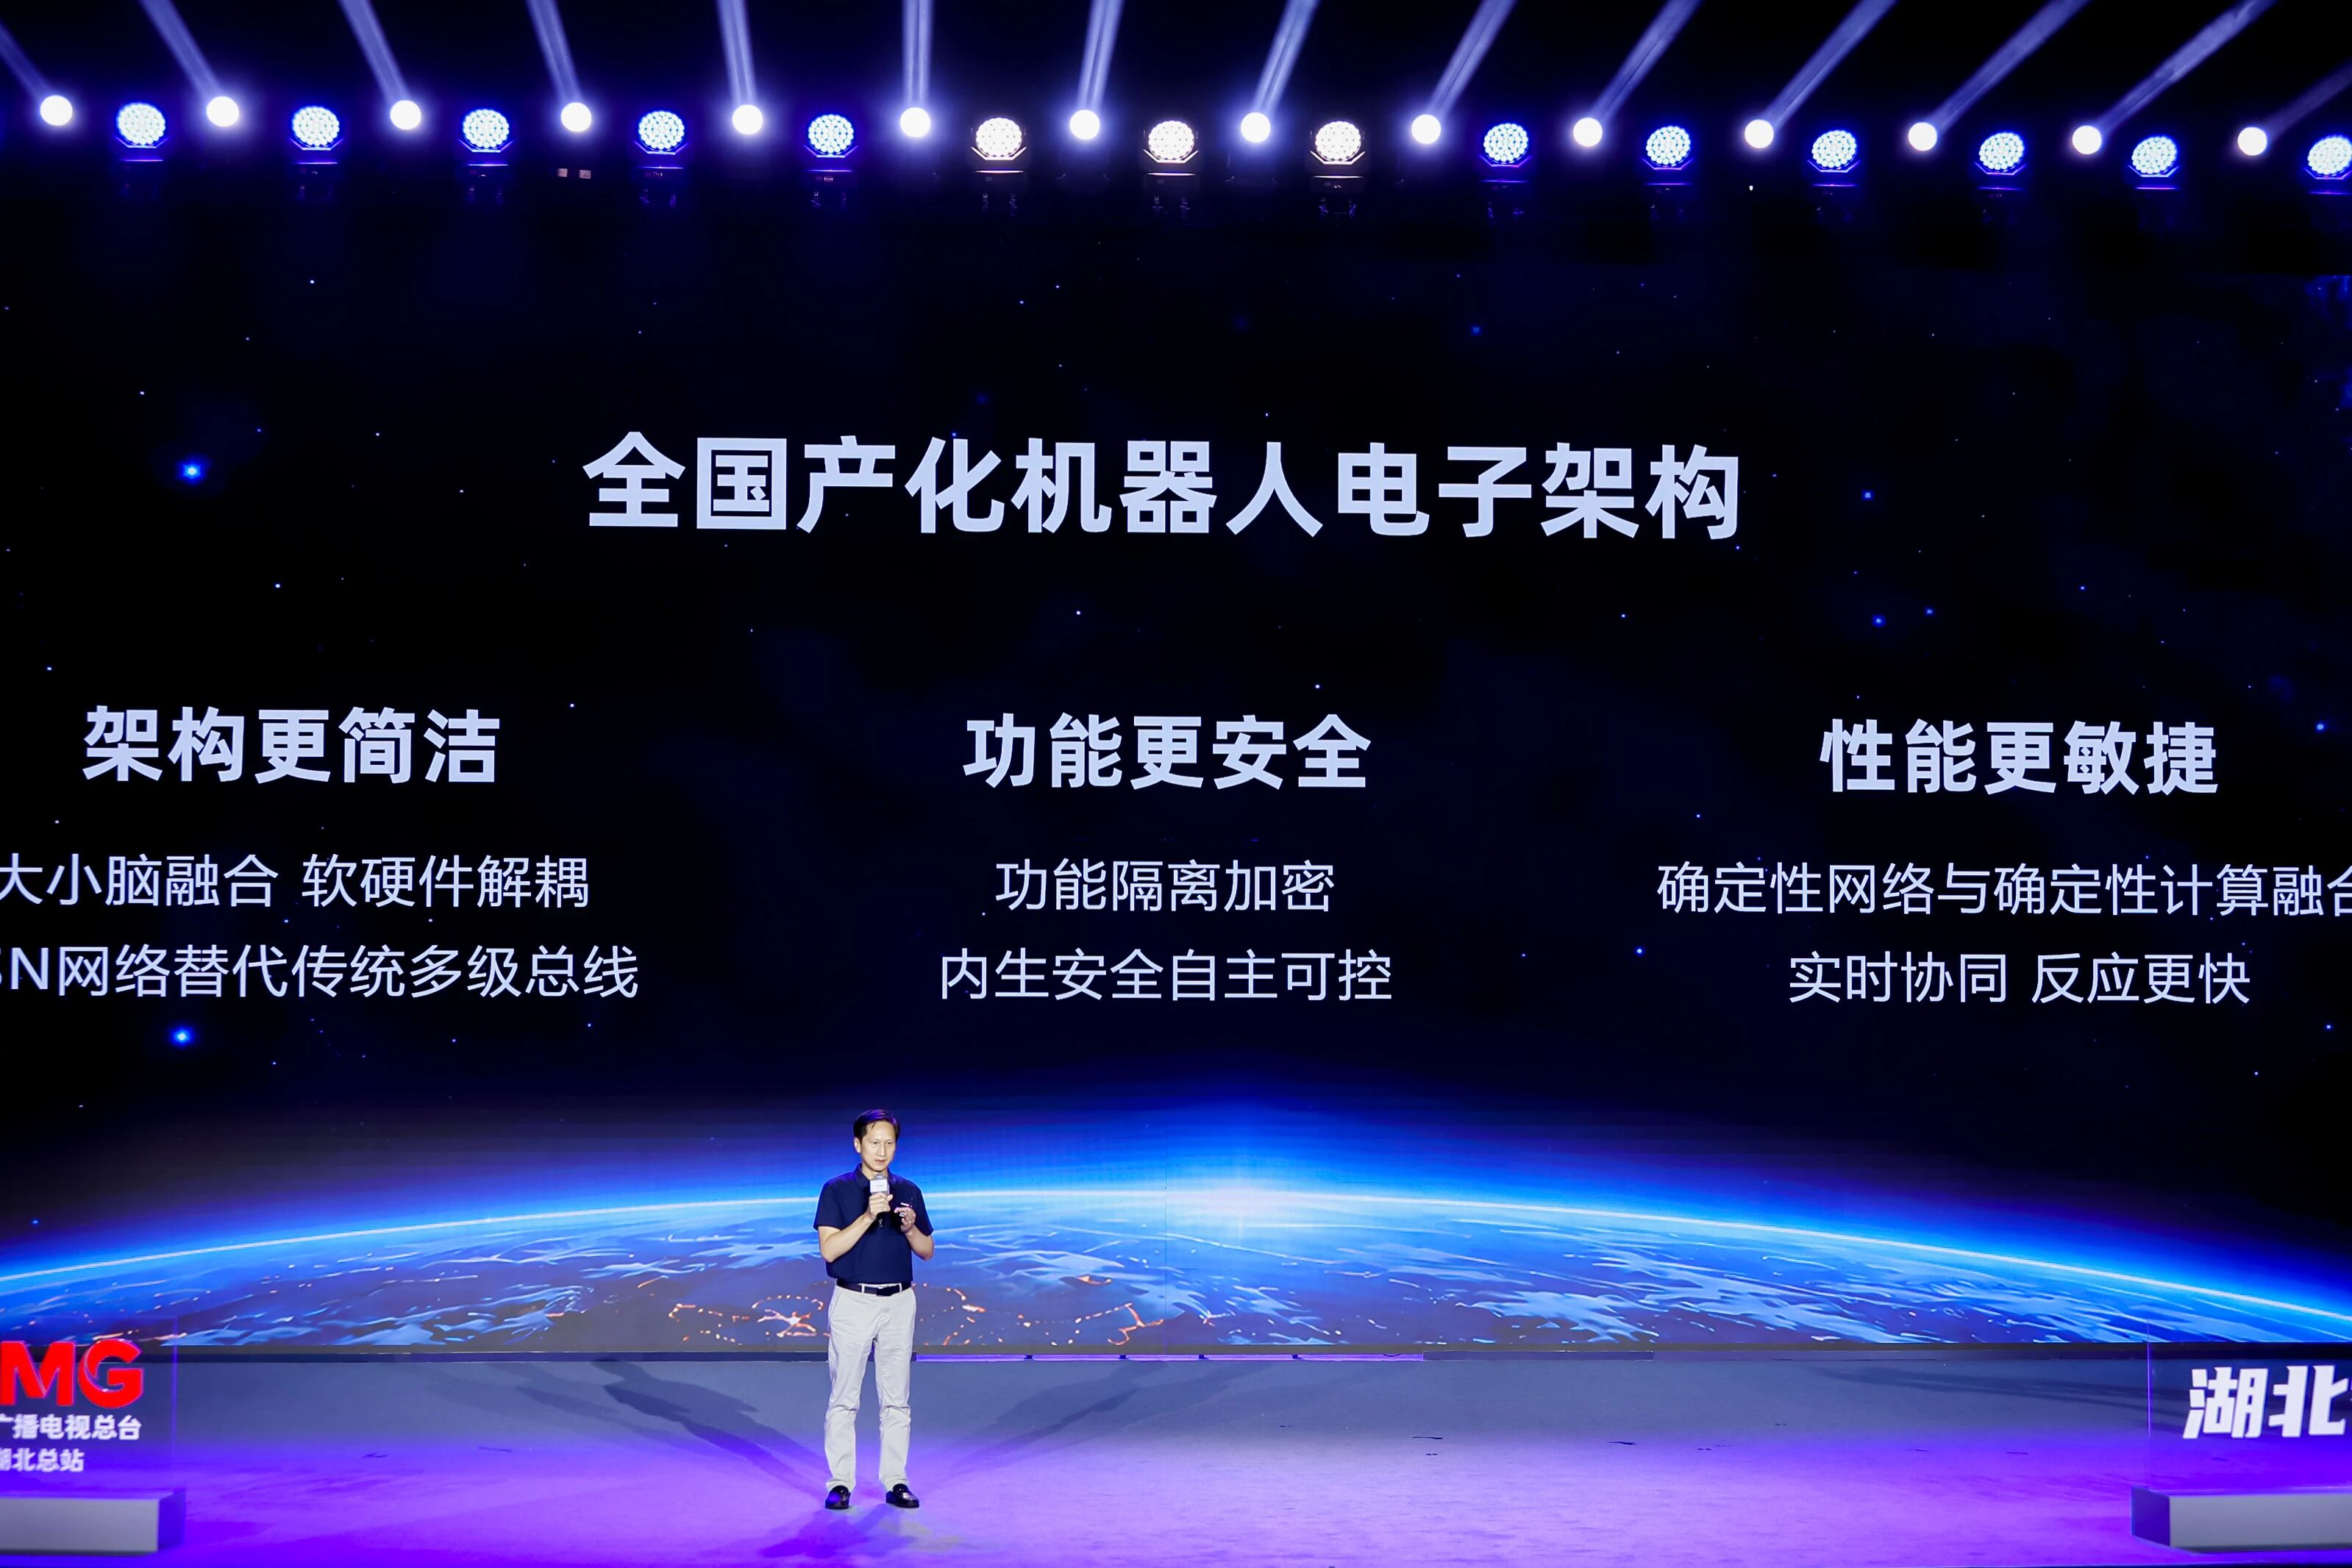
9月28日,全球首台搭载全国产化电子架构的具身智能机器人正式亮相。这一天恰逢孔子诞辰纪念日,东土科技董事长李平在发布会上说:“我们在孔子的诞辰日发布中国的机器人战略,也是一个伟大的巧合。”
一个被忽视的“卡脖子”环节
具身智能正处在爆发前夜。中商产业研究院预计,2026年中国人形机器人出货量约3.8万台、市场规模约34亿元,广义具身智能市场规模预计突破1万亿元。智元机器人9月24日达成第20000台下线,从万台到两万台仅用不到三个月;优必选上半年人形机器人总销量达16123台,同比增长268.3%。
产业跑得越快,底层风险暴露得越充分。
深开鸿CEO王成录在2026世界机器人大会上公开披露了一组令人警醒的数据:当前国内76%的国产机器人仍依赖海外ROS(全称 Robot Operating System,机器人操作系统)操作系统,机器人核心算法自主率不足40%。这意味着大多数企业的“地基”不在自己手里。ROS本质上并非原生的机器人通用操作系统,而是运行在Linux(开源操作系统内核,负责进程、内存、驱动、网络等基础能力)内核之上的中间件。底层是Linux,中间是ROS,上层才是自己的应用——整个技术栈的根基,不在自己手中。李平直言,建立全国产化、具备统一接口与高实时性能的电子架构,是提升系统可靠性与产业链抗风险能力的“基础性工作”。
逐际动力创始人张巍在发布会上的比喻更为形象:“电子架构是把智能转化为行动的技术基础,就像人的神经系统。”他提醒,市面上绝大多数机器人仍采购国外电子架构,这不仅是产品替代问题,更是要把机器人神经系统最关键的环节掌握在自己手里。
国产化进程正在加速
好消息是,底层突围已经开始。IIM信息2026年6月1日《全球及中国机器人操作系统数据全景洞察报告》(以下简称《报告》)显示,中国本土供应商在全球工业机器人操作系统市场中的份额已从2023年的14.3%提升至2025年的21.6%,在服务机器人领域更达到38.2%。《报告》提到,中国本土企业通过“内核自主+生态兼容”策略,在军工、能源等关键领域的国产化替代率已突破44.8%,并预计到2030年将提升至62%以上。
东土科技此次发布的全国产化电子架构,由鸿道操作系统(Intewell)、AUTBUS总线和MaVIEW工具软件三大核心构成。鸿道操作系统采用实时—非实时混合架构,在安全域与非安全域严格隔离的基础上,实现“大脑”智能决策与“小脑”实时控制的深度融合,确定性调度机制将实时抖动控制在微秒级。AUTBUS总线是我国机器人领域首个主导的IEC国际标准,融合TSN、IPv6技术,实现“2线+宽带”高可靠连接,提供100Mbps带宽与100ns级时钟同步,任意节点故障不影响全局。MaVIEW则覆盖从底层开发到上层应用的全栈工具链。
相较于Linux/ROS、CAN/EtherCAT(CAN是常见现场总线,EtherCAT是高性能实时工业以太网,常用于运动控制)等传统方案,国产化电子架构实现了控制与AI推理共跑于确定性底座,视觉与控制毫秒级协同、底层运动控制微秒级响应,其技术方向与MIT近期提出的物理AI理念高度契合。
发布会现场,国家工业信息安全发展研究中心监督了三项关键测试。在关节故障测试中,传统架构机器人瞬间瘫痪甚至摔倒,而搭载国产架构的机器人仅肩部受限,其他关节仍正常运转。在总线攻击测试中,干扰报文无法穿透AUTBUS的时间触发机制。在网络攻击测试中,国产架构机器人大脑虽遭攻击,小脑和通信域因沙箱隔离仍能维持基本运动能力。“我们希望机器人做到故障可隔离、攻击可防护、系统可恢复。”东土科技工程师现场总结。
跨越技术、生态与商业三本账
国产电子架构的价值正在成为行业共识,但从“能用”到“好用”,卡点不在单点技术,而在技术、生态、商业三本账。
乐聚机器人在国产化路径上已走在前列。其夸父人形机器人整机国产化率突破95%,2026年落地佛山万台级量产产线,并联合辉羲智能打造国产高算力主控方案。乐聚创始人冷晓琨坦言,整机国产化大部分已可实现,但最大的差距在开发生态,“我们也在联合产业链伙伴,推进国产端侧算力开发生态建设,力争尽快补齐全栈国产化最后一块拼图”。
钛虎机器人电子架构工程师施丽婷在发布会上分享了应用体会。她对比了三种电子架构方案:早期采用的国外其他架构生态成熟,但单关节故障会导致系统瘫痪,节点增多时抖动延时加剧;升级版方案虽然实现了微秒级同步,但四线束在机器人狭小空间反复折弯的场景中,重量、体积和风险随之增加;最终采用AUTBUS方案,“轻量级的两线制,同时具备百兆级带宽能力,最亮眼的是具备非常强大的抗干扰能力和单点故障独立无链冗余”。
中国信通院人工智能研究所专家石霖从安全和标准两个层面做了系统分析。他指出,具身智能发展面临三重挑战:软硬件协同方面,模型推理频率在0.5Hz至2000Hz之间,如何将多个数量级的系统控制在相同时序是重大挑战;安全层面,机器人安全风险正从数字空间拓展到现实世界,实验室测试中已发现机器人误伤人类的现象;标准层面,具身智能概念尚未统一,数据采集和模型训练层面存在割裂,“不同本体的数据集在一定程度上不能共享”。
石霖还提到,中国信通院联合40余家单位编制的具身智能领域首个行业标准已于2026年6月实施,11月还将实施数据集质量评估标准。“底层架构的贯通,可以在一定程度上消除接口割裂问题,有效减少重复建设和设计,凝聚产业共识。”
常信科技CEO葛林波对中国工业报指出,从“能用”迈向“好用”,技术上要解决算力调度确定性、端侧实时性、软硬件耦合优化短板,兼顾性能、功耗与可靠性。生态层面,缺乏成熟工具链、仿真模型、测试认证体系,上下游芯片、器件、软件适配不足;行业验证案例少,缺少规模化落地迭代场景。同时标准落地配套的检测认证体系不完善,软硬件生态协同滞后,需打通芯片—架构—应用闭环,依托工业商业场景持续打磨迭代。
工信部信息通信经济专家委员会委员盘和林在接受中国工业报采访时强调,技术上要提高机器人的鲁棒性,用测试的方式证明稳定性,继而完善车规和工规认证,明确认证的成本和周期上限;要补足工具链短板,比如芯片对EDA(芯片设计工具)和IP(是可复用的芯片设计模块)的依赖问题;生态上要改善开发者体验,提高场景兼容度,实现设备之间的互认和互信,并主动和海外标准对接。
华中伟业建设集团有限公司国际公司总经理胡双则向中国工业报列举了更具体的差距:国产微控制器厂商的工具链,大部分还停留在“寄存器手册加示例代码”的阶段,而国际厂商的图形化配置工具已经覆盖从引脚分配到外设初始化的完整流程。编译器方面,国产方案多依赖开源编译器框架,中断响应延迟、浮点运算性能等关键指标,与商业编译器存在百分之五到百分之十五的差距。对于追求确定性的工业控制场景,这意味着控制环路周期可能从一百微秒变成一百一十五微秒。调试工具链的差距同样明显。更大的障碍是迁移成本。企业从英伟达的图形处理器并行计算平台,切换到国产芯片,需要改代码、调整计算算子、验证精度、重新做性能优化,迁移成本往往比硬件采购成本高得多。把现有工作流迁移到华为昇腾处理器的异构计算软件栈,时间和投入至少增加一半;如果遇到只公开权重、不开放源码的模型,可能还要额外投入约十名工程师,再做六个月以上。协议栈和中间件的生态厚度也不够。有运动控制厂商反馈,把实时工业以太网从站协议栈移植到国产微控制器上,要花两到三周;而在国际厂商的一款通用微控制器上,两天就能完成。操作系统和基础软件“孤岛化”也加剧了适配难度:主流国产操作系统的应用商店里,应用数量不到微软视窗操作系统的十分之一,很多核心生产力工具还缺失。值得关注的是,底层突破已经在发生。“香山”开源指令集处理器和“如意”原生操作系统的组合,首次实现了对高性能应用处理器国际标准的操作系统原生支持,并做了软硬件深度适配和优化。但在编译器优化、驱动进入操作系统主线、调试工具开发这些基础软件环节,人才和投入仍然不够。
中国企业联合会资委会委员、高级经济师董鹏对中国工业报直言:技术账要算响应快不快、动作齐不齐、功耗低不低、工具顺不顺手、软硬件配不配合;生态账要算操作系统、中间软件、开发工具、认证体系和人才供给能不能成气候;商业账要算切换成本、责任归属和长期收益。“短期靠标杆场景磨可靠,中期靠通用平台降成本,长期靠开放标准和开发者社区形成正循环。好用就是工程师无感替换,老板算得过账,用户敢把关键设备交给它。”
从单点突破到生态共建
国产电子架构的价值最终要落到产业实战上。东土科技已完成对北京人形机器人创新中心(天工机器人)、逐际动力、安努智能等企业的投资,与电子科技大学成立具身智能联合研究中心。2026年4月,东土科技联合深圳市机器人协会、优必选、逐际动力、钛虎机器人等成立国产化机器人电子架构联合体;9月,联合清华大学、智元、摩尔线程等发起国产化具身智能机器人电子架构联盟。
宜昌则为这套架构提供了真实的“练兵场”。宜昌市经信局局长朱汉洪在发布会上宣布,围绕工业制造、商业消费、医疗卫生、养老服务、智能矿山等十大领域,开放首批199个可实训的典型应用场景。“机器人要在防爆防腐的化工现场完成多参数监测,要在人流密集的商场完成智能导购,要在多房间障碍环境中提供养老陪护。”朱汉洪说,“这些真实工况才能真正检验国产架构的稳定性。”
我国机器人底层技术正在实现质的跃迁。正如李平所言:“我们希望中国的机器人产业选择中国的电子架构。让中国的机器人走向全球,为人类更好地服务。” 这不只是一次技术发布,更是一个产业在底层根基上的自主选择。
文章来源:中国工业报公众号