很多人在体检报告或者新闻里第一次听到“机器人手术”这个词时,心里冒出的第一个问题往往是:这台机器会不会自己就把开刀了?
家属签字之前,医生通常要花不少时间解释这件事。答案其实很明确:今天在医院里跑得最多的手术机器人,不是“会开刀的机器人”,而是一台把医生的手变得更细、更稳、更远的机器。
一、手术台上,谁在做主
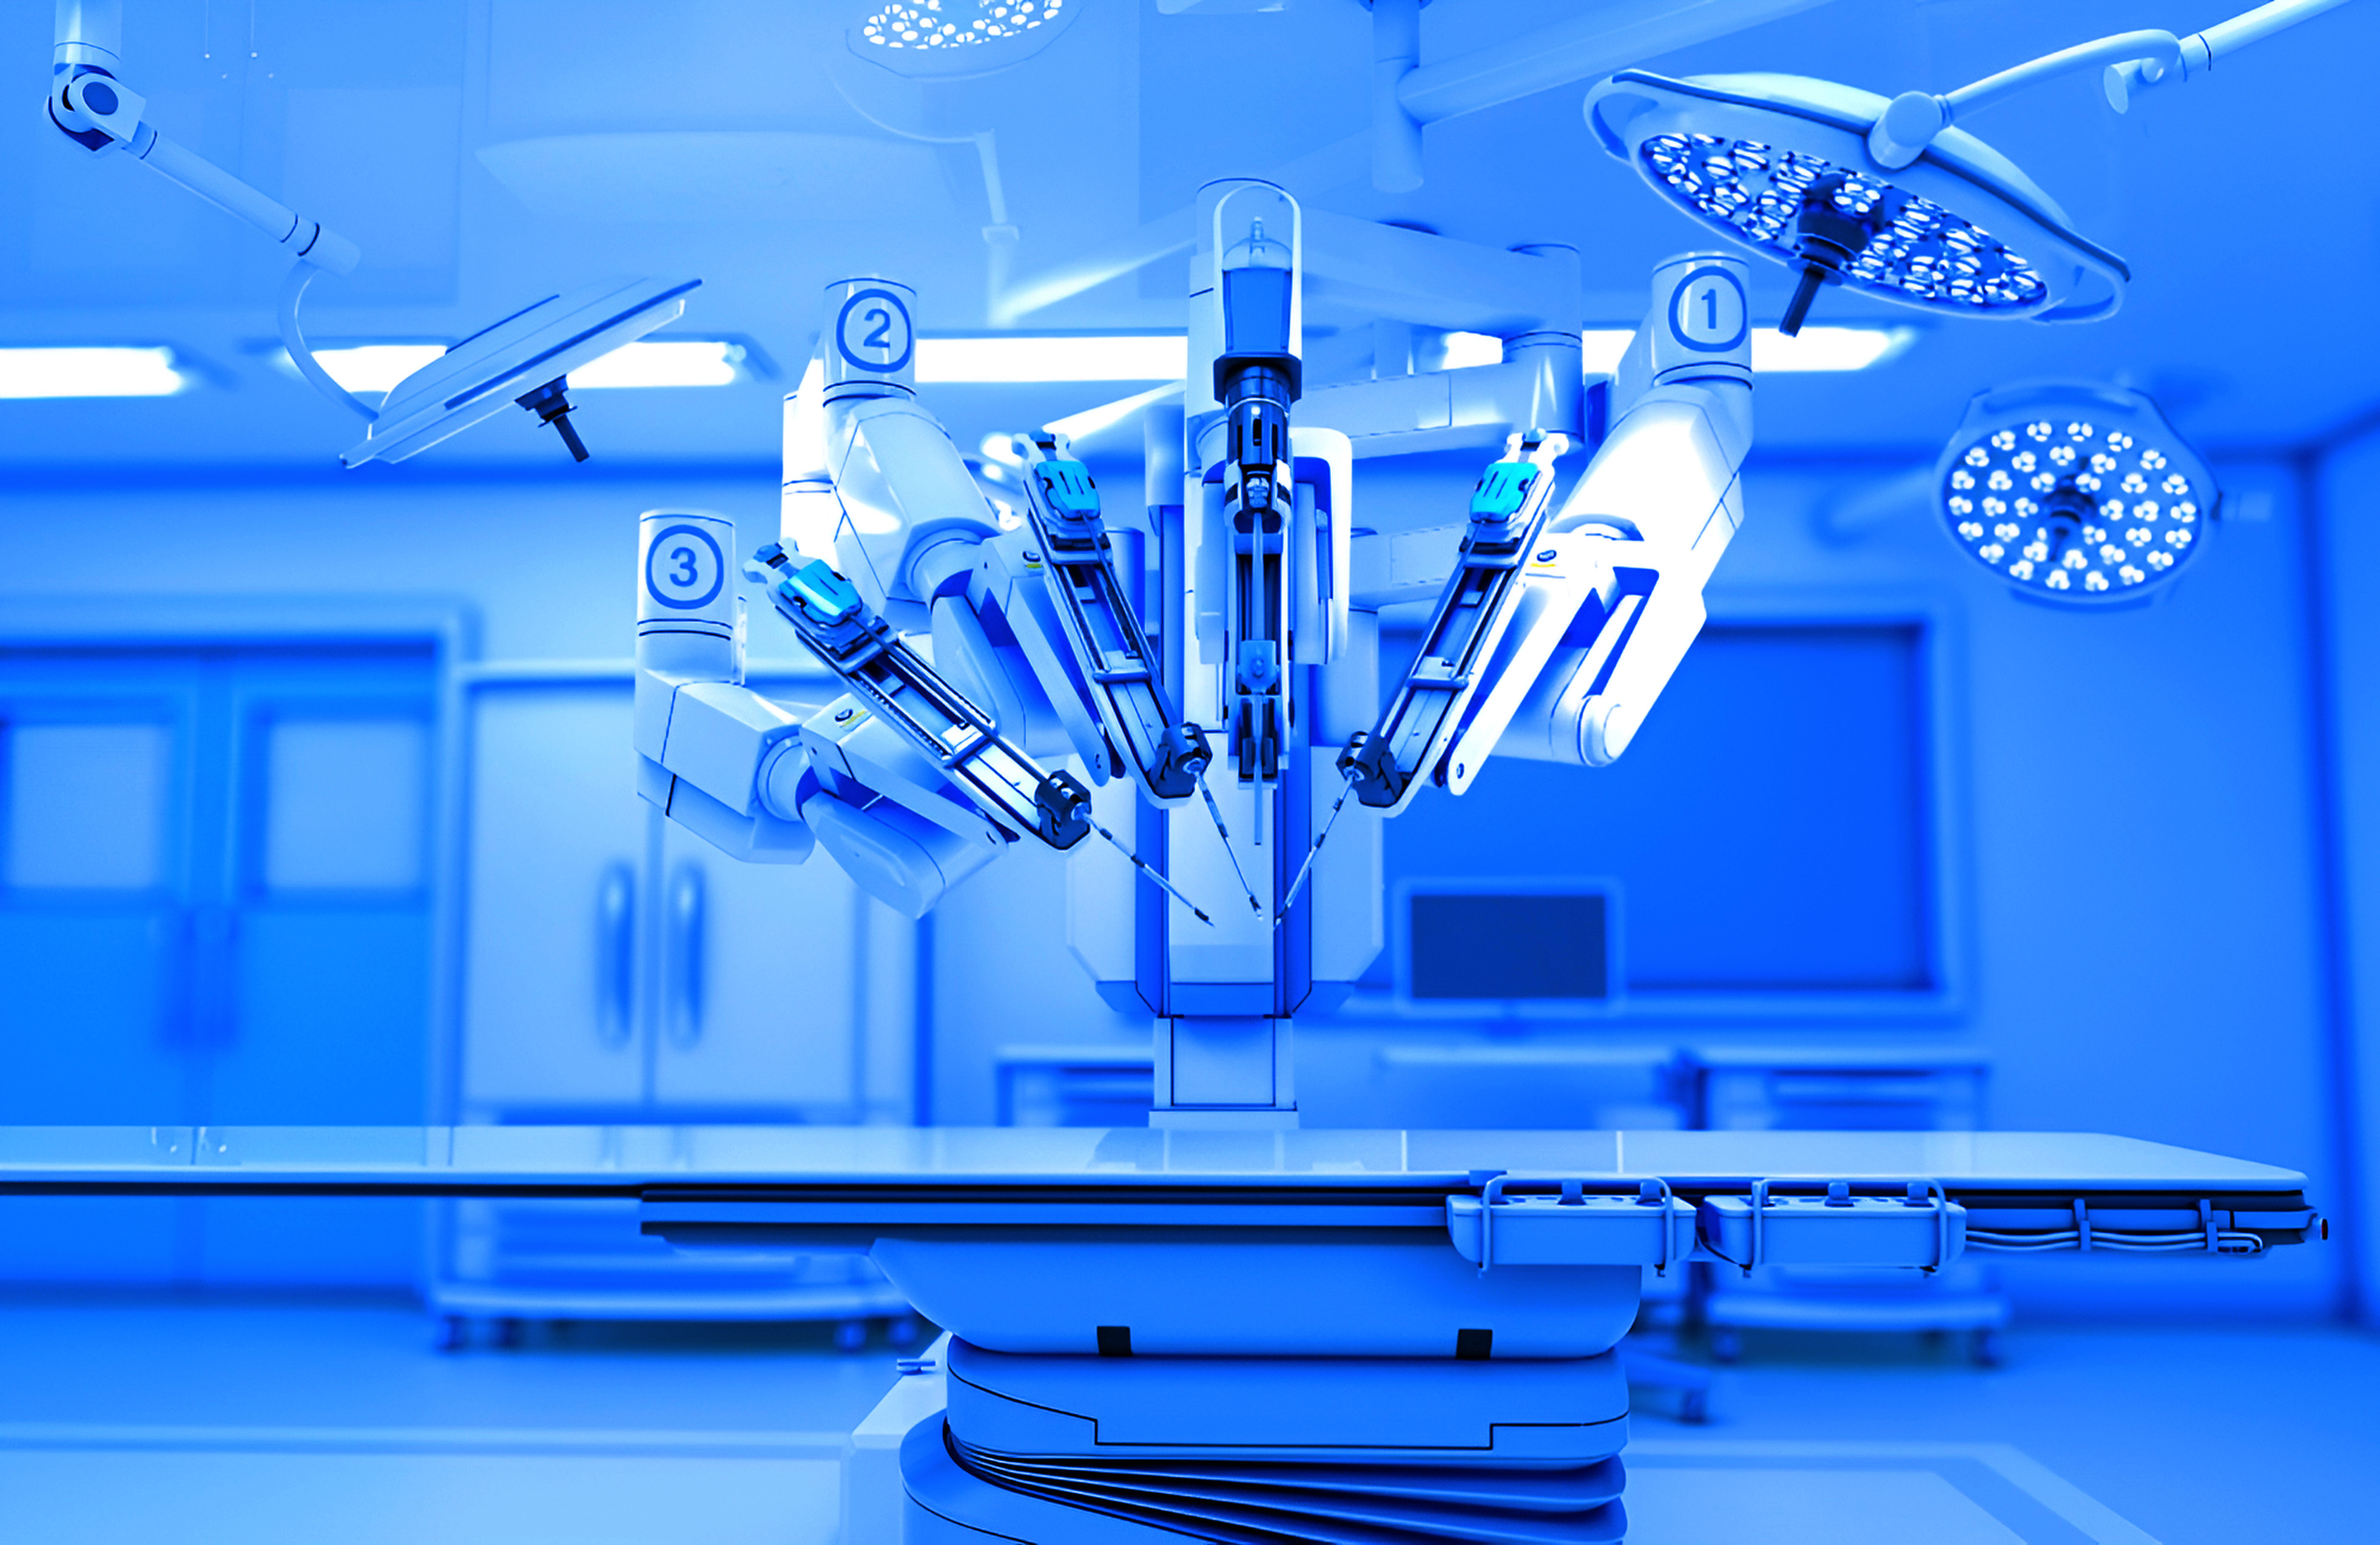
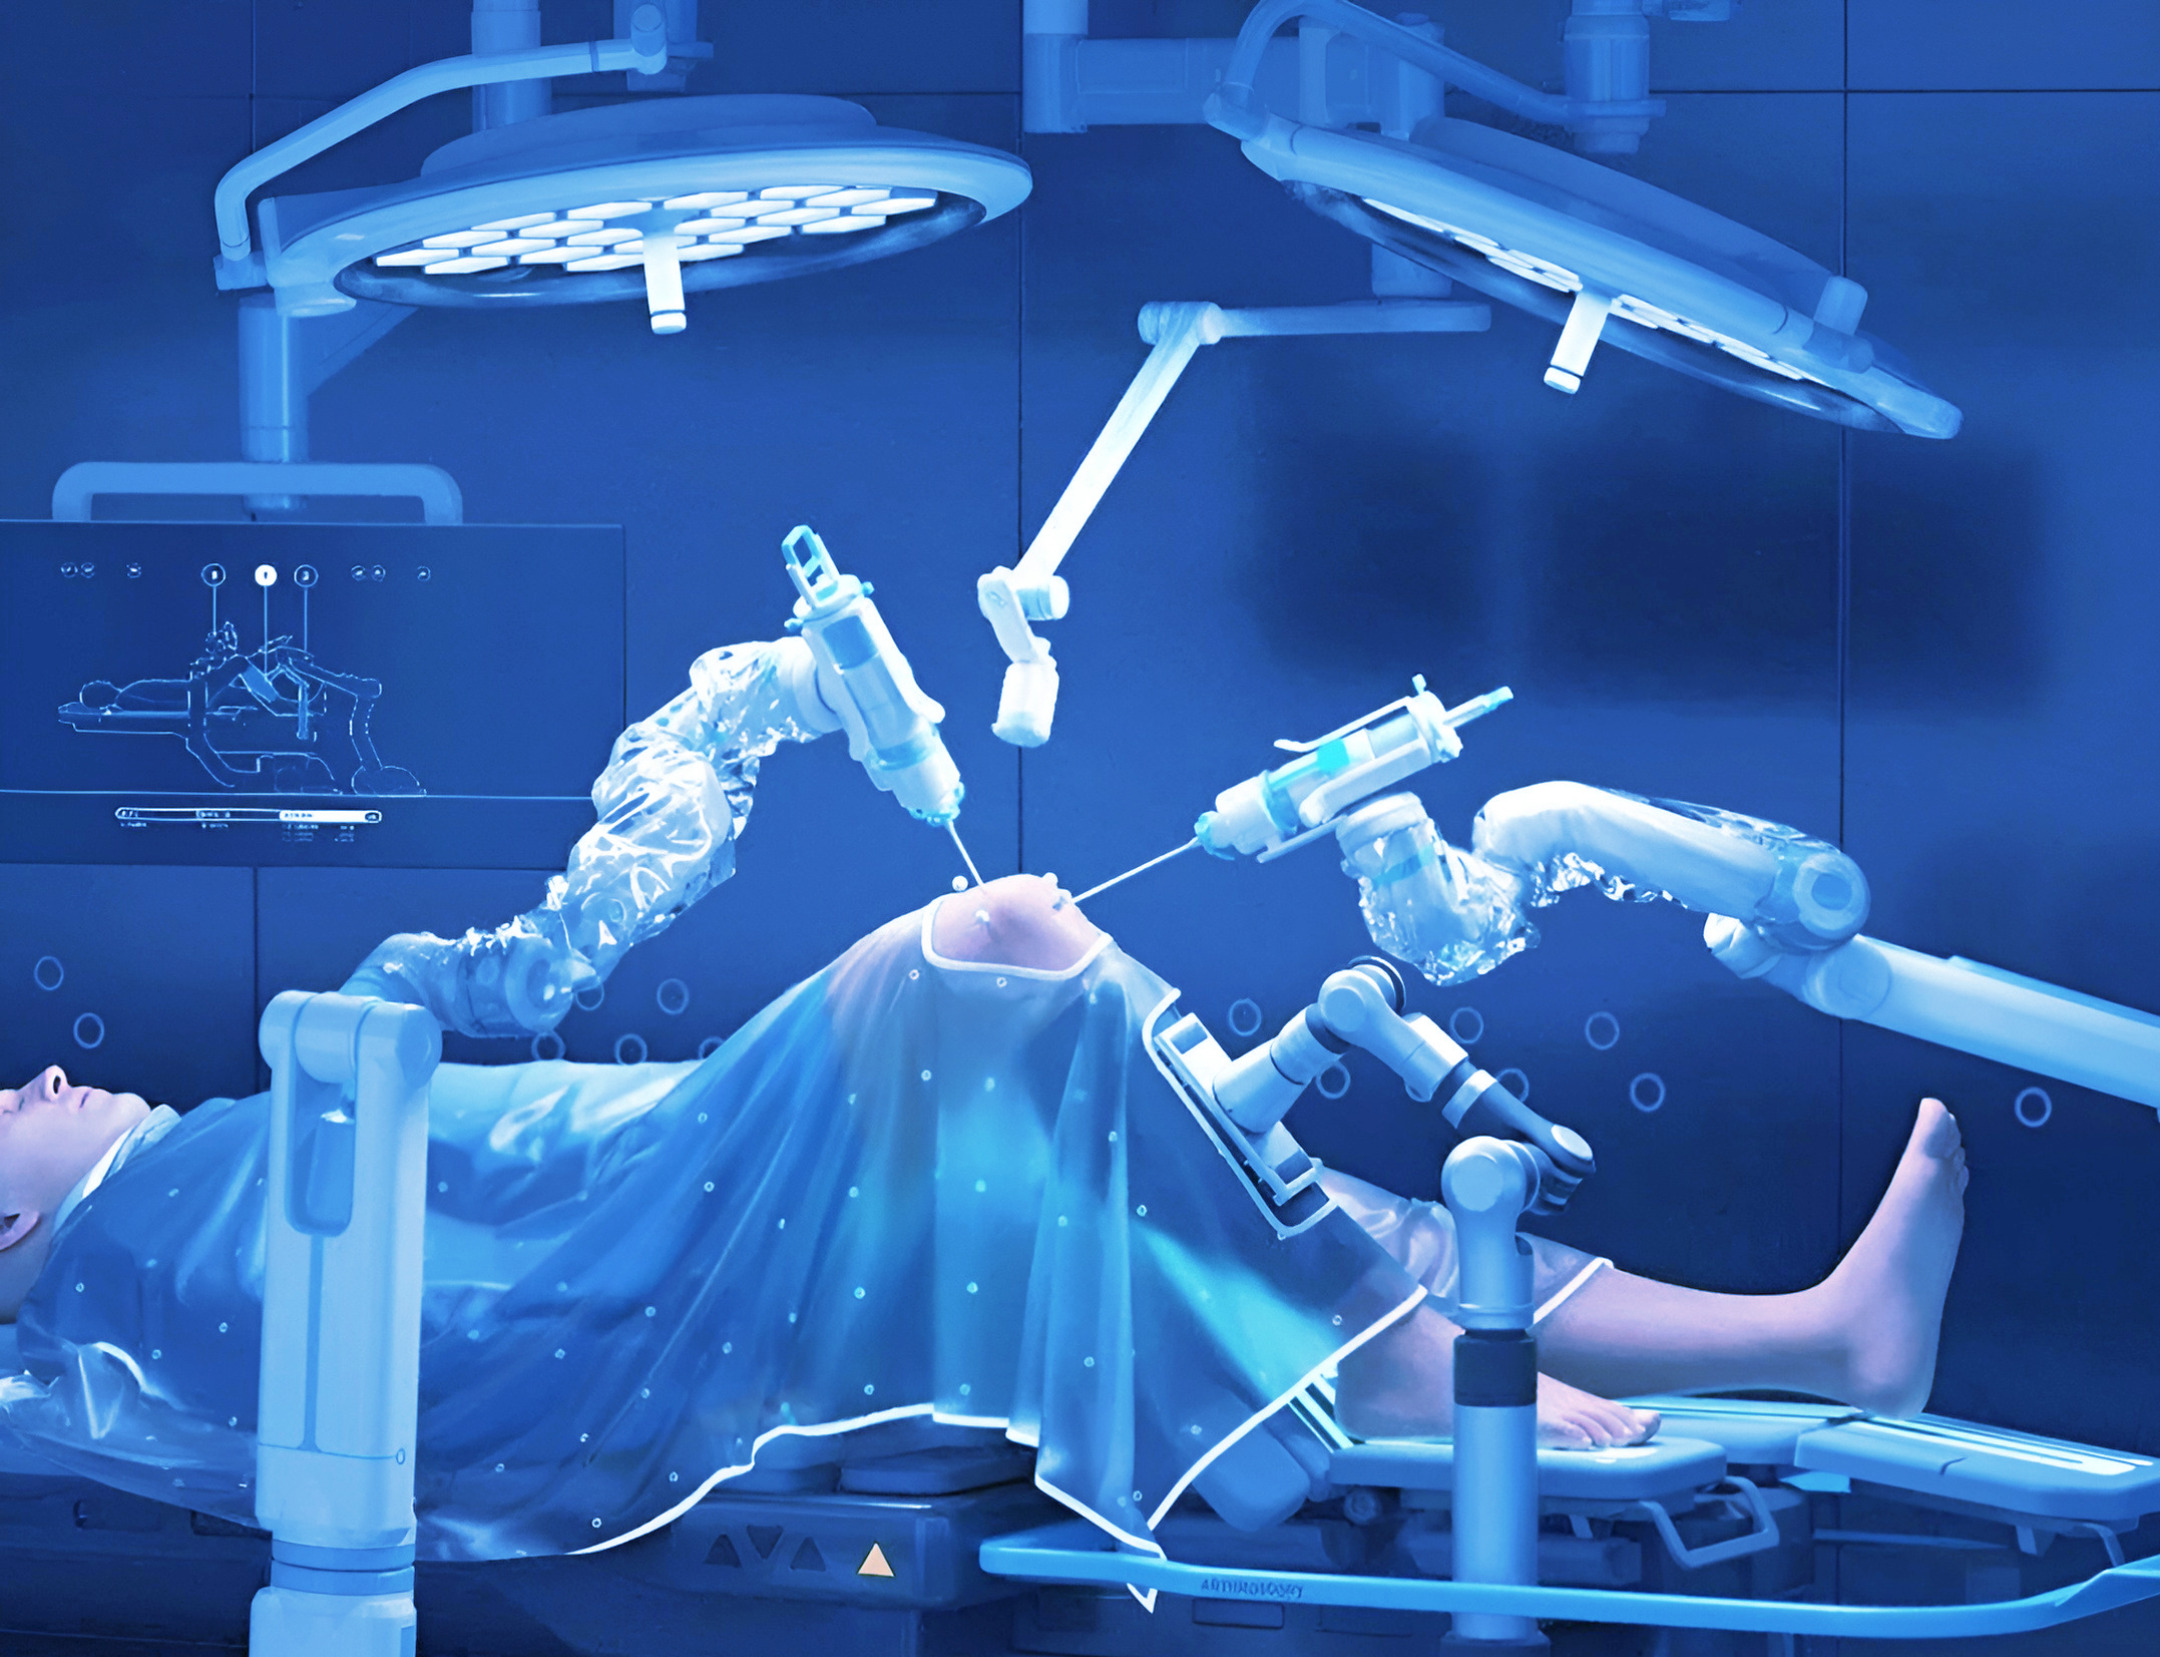
腔镜手术机器人的典型配置,是一个医生控制台加一台患者手术平台。医生坐在控制台前,手部动作被实时翻译成机械臂在体内的精细动作,机器同时负责滤除生理性颤抖、推送放大的三维影像、执行虚拟边界。整台手术中,做决定的人始终是医生。这套配置带来的直接好处是创伤更小、出血更少,但前提是医生熟悉系统,也需要相应的培训与团队配合。
讨论“机器人能自主到哪一步”,学界有一个被广泛引用的框架,把自主程度从0级分到5级。0级是医生全程直接操控;1级是机器提供震颤滤除、工具追踪一类辅助;2级是医生选定任务后由机器执行;再往上才是机器自主规划,直至独立完成整台手术。有研究团队系统梳理过美国食品药品监督管理局获批的手术机器人,结论是绝大多数仍处在最低的辅助等级,还没有哪一款被允许独立完成一台手术。
二、“缝一针”为什么会比“开一段路”难
2025年,约翰斯·霍普金斯大学的研究团队在《科学·机器人》上报告了一个引人注目的结果:他们开发的系统在8个离体胆囊上完成了胆囊切除,拆解为17个步骤,成功率达到100%。消息传开,有自媒体直接写成“机器人会做手术了”,但这个实验的限定词是“离体”——组织已经离开活体,没有血流、没有麻醉、没有突发的解剖变异,也没有一屋子人随时应变。
活体手术难在哪里?难在组织会变形、会出血、会被器械一碰就移位。路面大体是静止的,自动驾驶可以看清了再决定;手术台上没有这样的余量,摄像头视野里满是烟雾、血迹、反光和形变。研究人员常用缝合作为试金石,因为一针缝合就包含了找组织边界、确定进针点、控制张力、根据上一针的结果调整下一针等一连串判断。
还有一只手感的缺失。医生做开放手术时能直接感觉到组织的阻力,隔着机械臂操作时这份信息会打折。达芬奇系统在2025年获得欧洲批准的力反馈器械,就是为了把推拉的力量传回控制台,让操作者知道自己用了多大的劲。
三、国产与进口,从一家独大到平分秋色
2006年,中国引进第一台达芬奇手术系统,落户中国人民解放军总医院。此后十余年,进口品牌在国内腔镜手术机器人市场长期占主导地位。
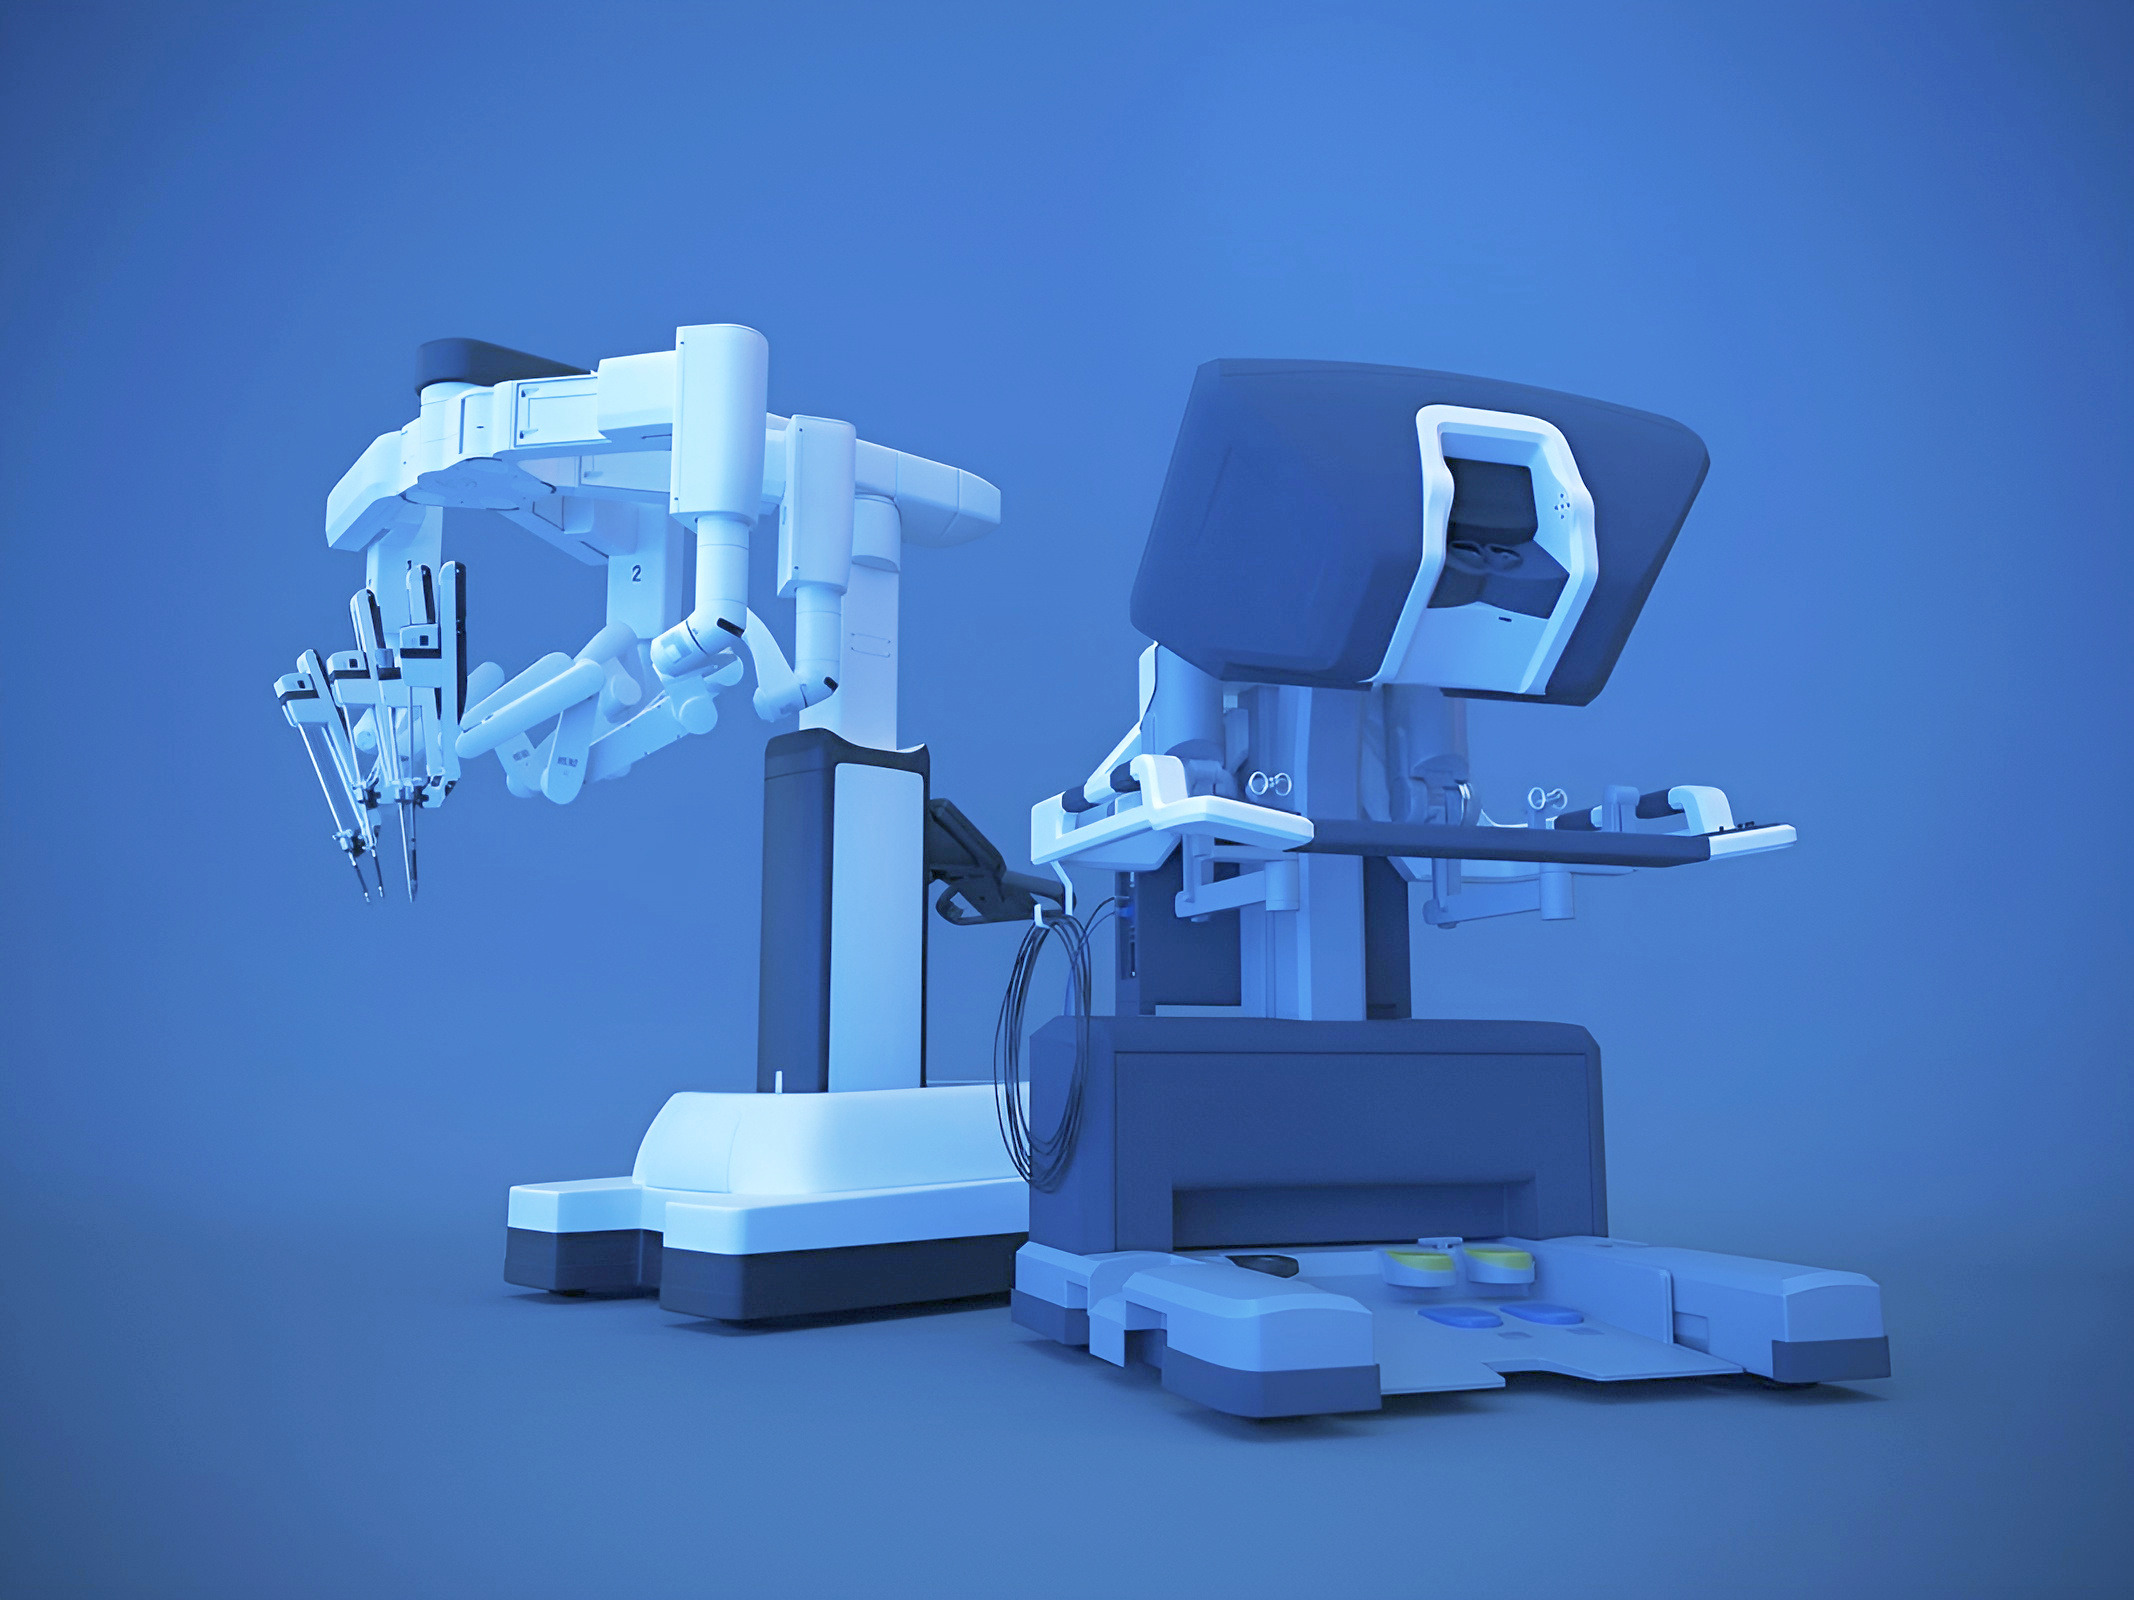
局面在最近两年明显改变。据行业媒体统计,2025年我国公立医院腔镜手术机器人公开中标量约90台,其中国产品牌中标47台,占比约五成,首次实现对进口品牌的反超;国产化率则从2023年的32.61%升至2024年的48.89%。
价格是另一个观察窗口。国产腔镜手术机器人整机价格多在1000万元至1200万元区间,进口品牌在国内市场的价格也从2000万元以上下移到1500万元至2000万元。设备价格下移,让此前只有头部三甲医院才敢考虑的技术,开始向市级、县级医院扩散。
不过要说清楚一点:装机量增长不等于普及。我国机器人辅助腔镜手术的渗透率仍然很低,与欧美相比差距明显。绝大多数患者的手术方式,并没有因为这个行业的热闹而改变。
手术机器人也不止腔镜一类。骨科、神经外科、血管介入、经皮穿刺等方向,近几年同样在快速补齐。以骨科为例,国产企业天智航公开披露,其天玑骨科手术机器人2024年全年完成手术量超过3.9万台,比上一年增长六成以上。这类设备主要承担导航定位、磨削钻孔等标准化步骤,自主程度同样有限,但已经能在常规术式里稳定出力。
四、两道看不见的护栏:收费与适应证
技术之外,还有两道决定技术能否落地的护栏。
第一道是收费。2026年1月,国家医保局印发《手术和治疗辅助操作类医疗服务价格项目立项指南(试行)》,围绕3D打印、术中影像引导、机械臂与远程手术等,规范形成37项价格项目、5项加收项和1项扩展项。其中手术机器人按在手术中的参与程度,分档设立导航、参与执行、精准执行三个价格项目,参与度更高、执行更精准的可以获得更高收费系数,以此引导医院把机器人用在复杂手术上,防范滥用。国家医保局同时表示,将指导各地研究设立收费标准的托底线和封顶线。这个设计要平衡两件事:设备早期的分摊成本,以及患者的可及性。
同一份文件还单独设立了“远程手术辅助操作费”。远程手术不是概念:2024年6月,中国科学院院士张旭团队在意大利罗马借助国产手术机器人,完成了全球首例8000公里以上的前列腺癌根治远程手术。
第二道是适应证。2026年3月,国家药品监督管理局批准一款植入式脑机接口手部运动功能代偿系统上市,这是全球首个获批的侵入式脑机接口医疗器械。公开信息显示,它专为18岁至60岁、颈段脊髓损伤评级A至C级的四肢瘫患者设计,患者需确诊超过1年、病情稳定6个月以上,且上臂尚存部分功能。这样一串看起来苛刻的条件,本身就是一份“边界说明书”。
五、康复:机器人最接地气的一站
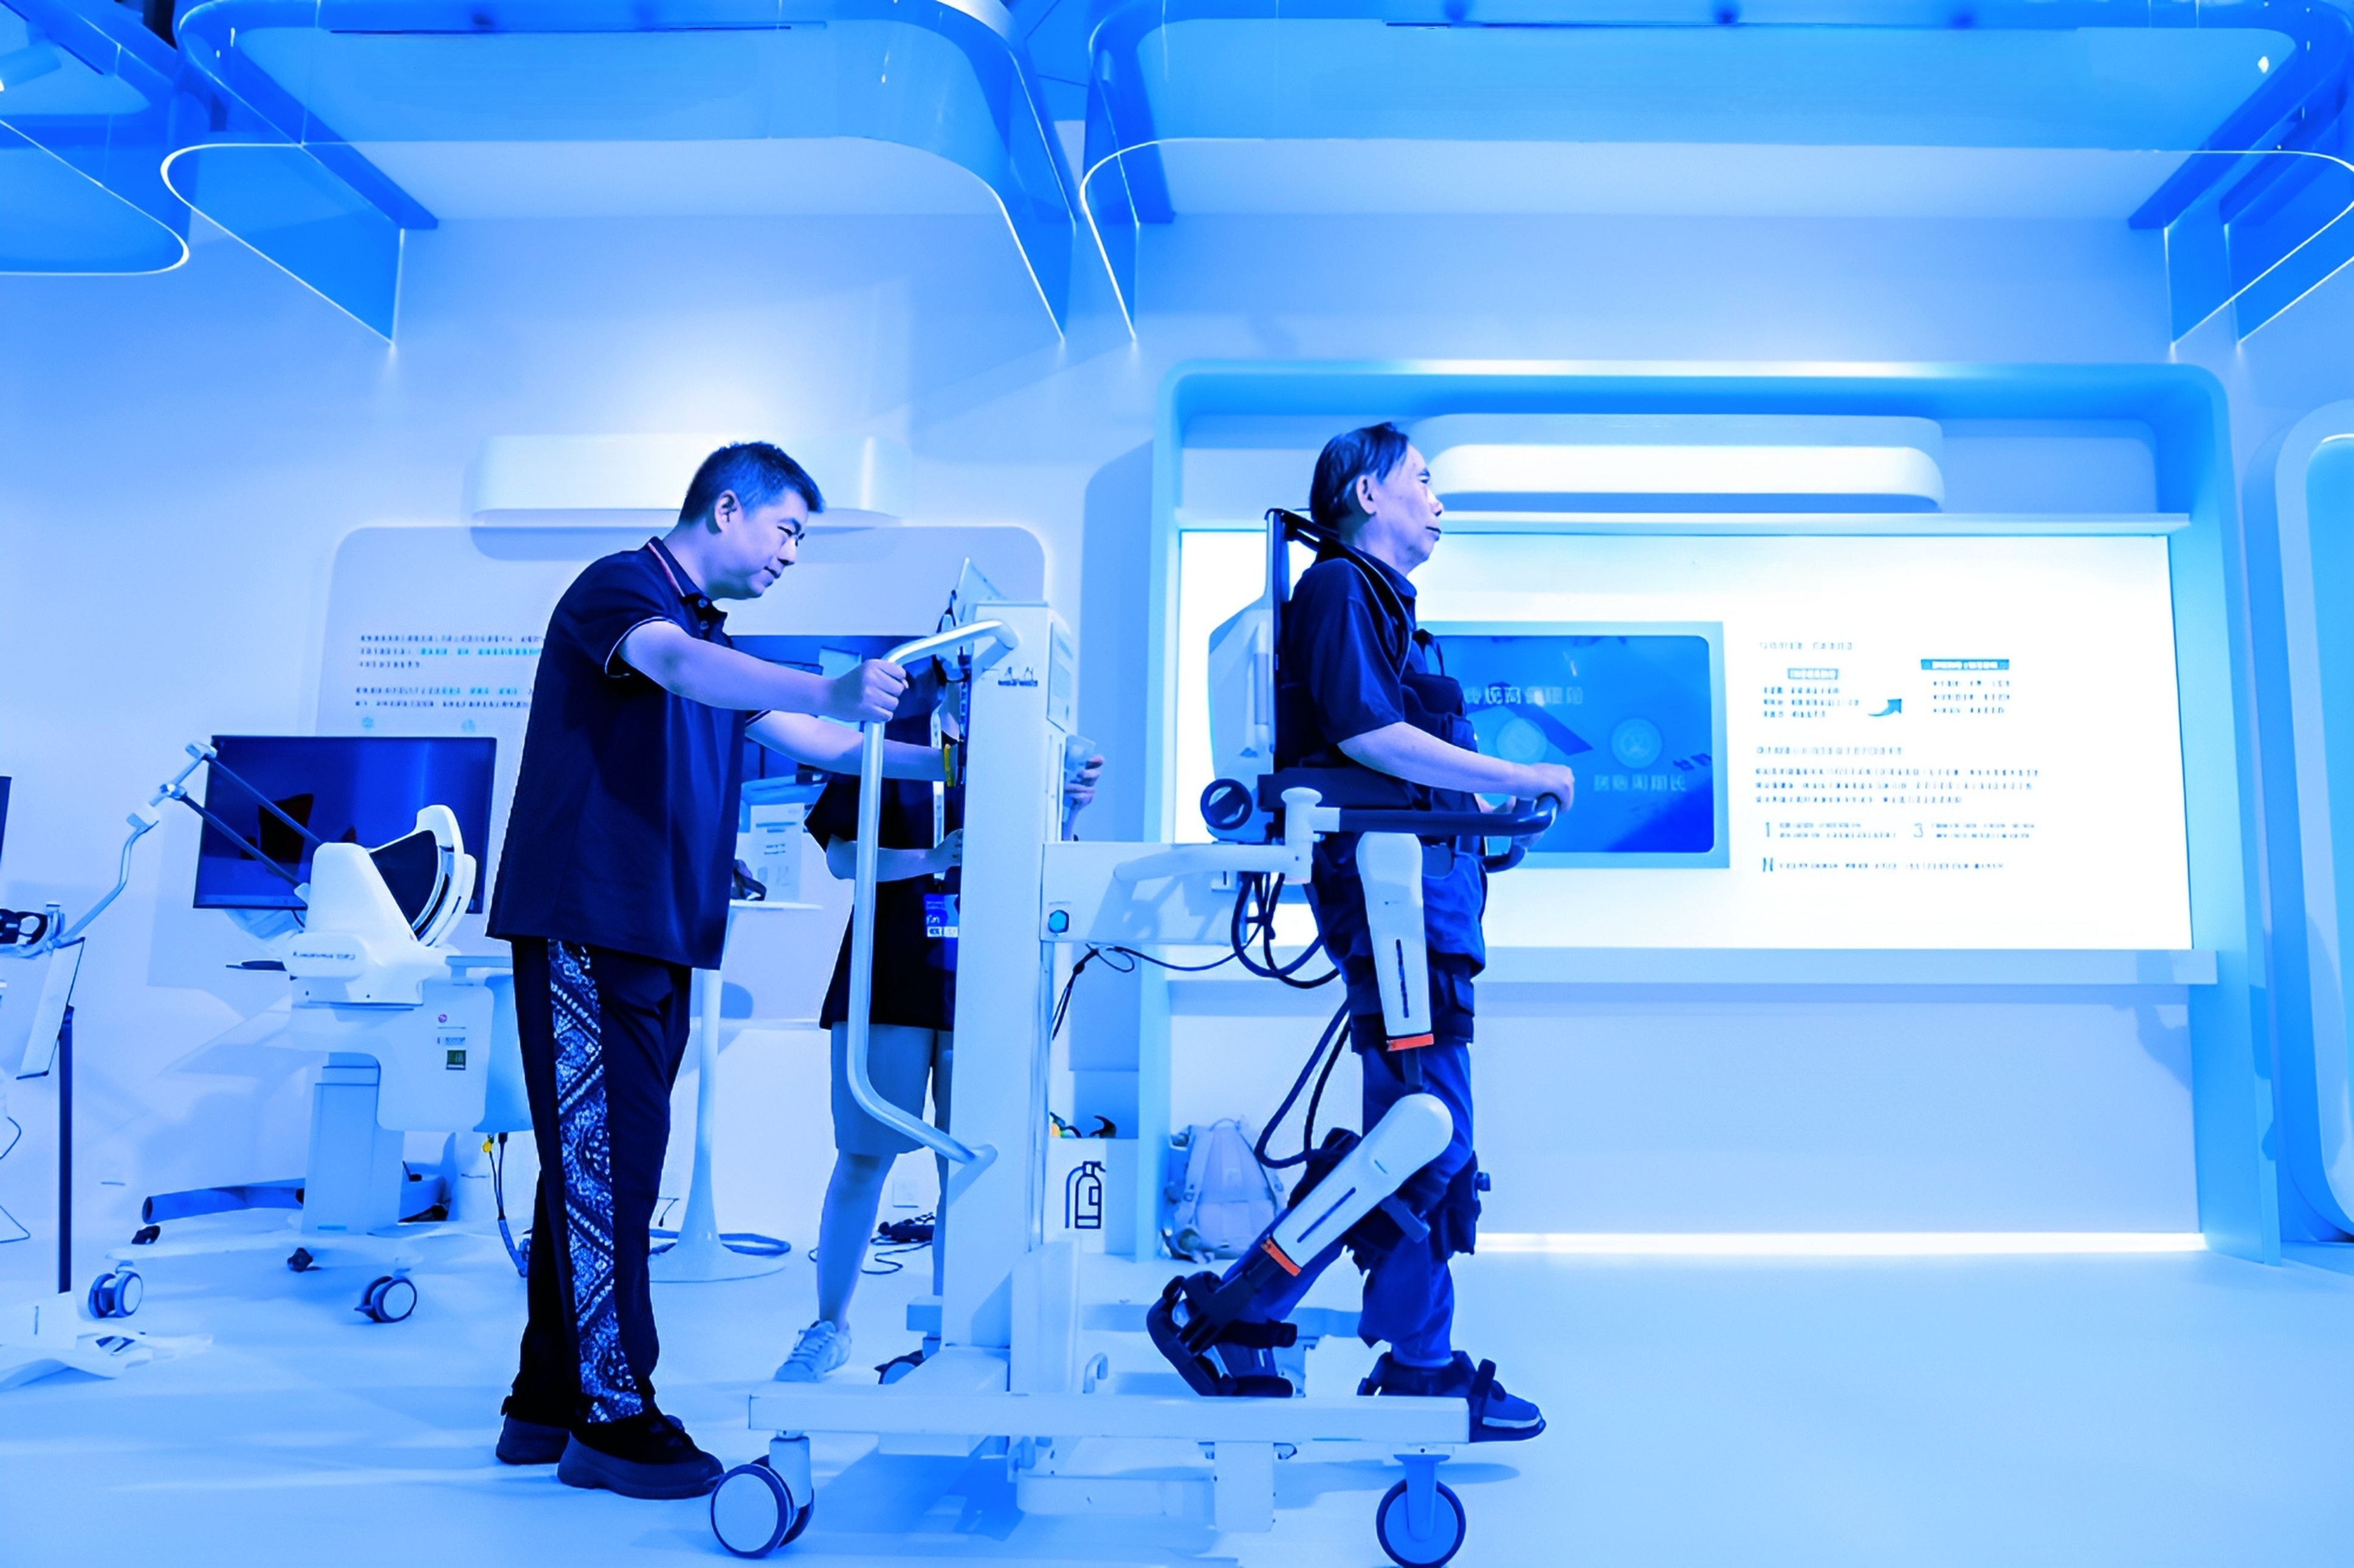
在医疗场景里,康复可能是机器人最早被普遍接受的方向。下肢外骨骼康复机器人已经在国内多家医院投入临床使用,服务于脊髓损伤、脑卒中后下肢运动功能障碍患者,帮助他们完成站立与步行训练。基本思路是所谓“神经可塑性”——通过规律、重复、接近正常步态的训练,刺激神经系统的自我修复与重组。
它同样有边界。这类设备通常有明确的适用人群,训练需要康复治疗师参与,单次训练时长和疗程都有规范要求,不是买回去就能自己用的家用电器。它替代的也不是治疗师,而是治疗师身边那份需要重复数百次、容易疲劳、又难以量化的体力活。
小结:手术机器人已经走进很多医院的日常,但它离“自主开刀”还有很远。学者把手术自主程度分为0级到5级,目前绝大多数在用系统处于最低的辅助等级,医生始终在环。真正的难点不在机械臂的精度,而在活体组织的形变、出血与不可预测,以及手感的传递。国产腔镜手术机器人中标份额实现了对进口品牌的反超,2026年1月国家医保局又为手术机械臂与远程手术统一了收费立项,并同步设立托底线与封顶线。与此同时,脑机接口产品的严格入组条件提示我们:在这条路上,审批与适应证划定的边界,和技术的边界同样重要。