010-68332837
全国咨询热线
热闹的具身智能,冷掉的生意
2026 年,人形机器人的日租金从年初的约 2 万元跌到了千元级,跌幅八至九成;二手市场里,2024 至 2025 年买入价30 万-80 万元的旧款工程样机,2026 年行情已跌到3 万-6 万元,残值缩水接近九成。
另一面却是热得发烫:2026 年上半年,国内具身智能领域融资322 起、金额约935 亿元,半年就超过了 2025 年全年的735 亿元,同比增长约5 倍。
中国信息通信研究院、清华大学电子工程系与具身智能测试实验室在 2026 年 10 月发布的《具身智能发展报告(2026 年)》,用一句话概括了这种撕裂——「市场预期前置与产业能力滞后之间矛盾的集中体现」。
摘要
《具身智能发展报告(2026年)》解读:报告用「热中有冷」四个字定义了当前的产业状态——融资、估值、政策全面升温的同时,出货不等于上岗、订单不等于需求、单机成本不等于落地成本。技术路线远未收敛,竞争焦点已从模型参数转向「数据—模型—本体—场景」全栈协同,标准体系正迎来商用前的黄金窗口期。 |
一、背景:从「装身体」到「进物理世界」
1. 具身智能与物理AI正在合流
具身智能(EAI)是有身体的人工智能,它不是简单地「给人工智能装上一个身体」,而是通过物理实体与真实环境建立持续交互,让智能在感知、认知、决策、行动和反馈中形成闭环。2026 年 4 月《Nature Machine Intelligence》刊文指出,世界模型、具身智能、生态心理学与物理 AI 等方向正在收敛到同一个科学问题:人工智能如何不只是预测和推理世界,而是真正能在世界中进行物理的、智能的行动。
报告指出,具身智能与物理 AI 本质上是同一技术范式的不同表述——EAI 强调「智能如何通过身体实现」,PAI 强调「人工智能如何进入并作用于物理世界」;两者共享多模态基础模型、VLA、世界模型、机器人学习、物理仿真、数字孪生、合成数据等技术底座。
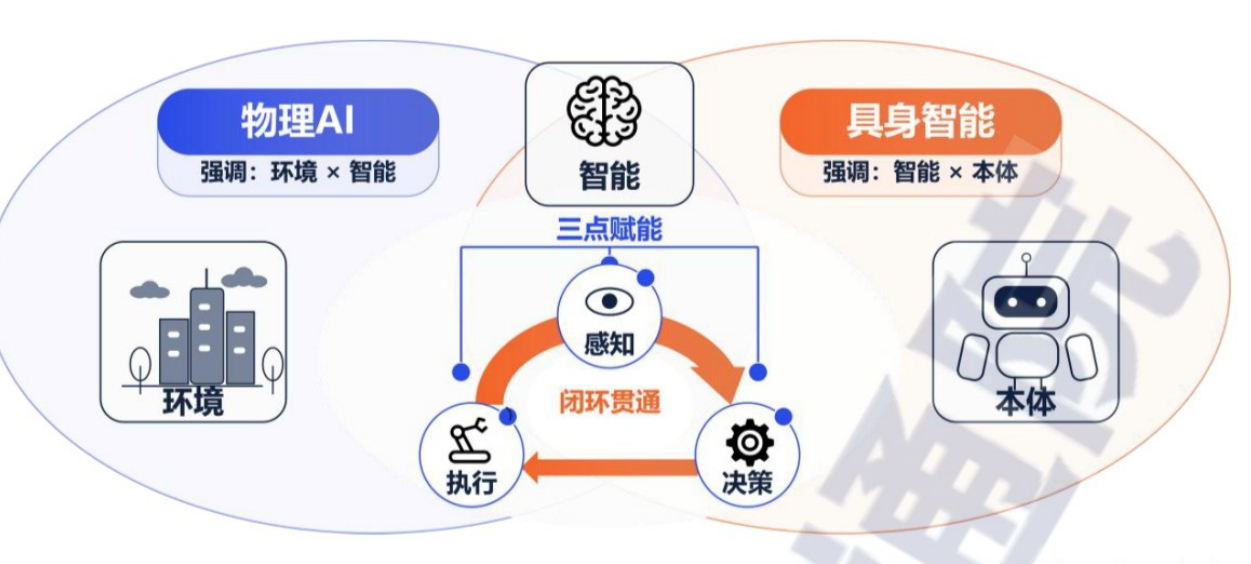
图1:具身智能与物理AI概念范式融合
2. 问答:AGI的考题为什么换成了真实世界?
过去谈 AGI,焦点是语言理解、知识获取、推理和跨领域数字任务。随着大模型迭代,讨论已转向「在开放环境中完成广泛的人类任务」。报告引用 Stanford 2026 AI Index 的数据,给出了一组刺眼的对比:
· 机器人在真实家庭环境中的任务成功率只有12%,远低于软件仿真环境中的89.4%。
· 2026 年 9 月 OpenAI 发布的 GPT-6 Astra,在完成「把圆形拼图块精确插入对应凹槽」(亚毫米级精度与接触控制)时,成功率仅10%。
真正困难的基准测试,正越来越多地集中于真实世界中的行动任务——因为真实环境不可预测,而错误还会产生真实的物理后果。
核心判断:物理世界正在成为检验人工智能是否真正走向通用智能的试验场。仿真里的99%不是护城河,真实环境里的10%才是当下的真相。 |
二、数据:产业热与产业冷的正面碰撞
1. 热:资本、政策与供给三线齐涨
投融资方面,国外头部项目更突出十亿美元级:Skild AI 1 月完成14 亿美元C 轮,德国 NEURARobotics 6 月宣布最高14 亿美元C 轮,World Labs 2 月完成10 亿美元,AMI Labs 3 月完成10.3 亿美元,Apptronik 2 月新增5.2 亿美元、A 轮累计超9.35 亿美元。
国内更是凶猛:2026 年上半年融资322 起、约935 亿元,融资事件数同比增长137%;种子轮/天使轮/Pre-A 轮等早期融资仍占58.94%,但 A 轮至 B+轮金额已占40%以上,头部项目明显后移。资金集中度同步提高——融资额前20 家企业合计约550 亿元,占总融资额59%,其中本体企业约315 亿元、「大脑」企业约145 亿元、核心零部件约53 亿元;参与投资机构超过800 家。
产品供给也在放量:世界机器人大会新品从 2025 年的123 款增至 2026 年的311 款,同比增长超过一倍;2026 年上半年全球人形机器人出货量超过2.2 万台,其中国内五家整机厂商出货占比合计超86%。
政策端给出了可落地的指标:「十五五」规划定调、实景实训专项行动细化任务,提出年底前推动机器人从「演示表演」转向常态化「作业模式」、落地超万台设备。
数据来源:融资数据引自IT桔子、Counterpoint Research;新品数量引自2025/2026世界机器人大会。 |
2. 冷:三个层面同时遇冷
报告没有回避冷水,而是用「技术冷、应用冷、企业冷」三层拆解了产业与预期的落差。
表1:产业「冷」的三层表现与关键数据
层面 | 核心表现 | 关键数据 |
技术冷 | 基座落后、扩展定律失效、部署门槛高 | Dyna-2数据从10万→百万小时,成功率仅45%→53% |
应用冷 | 出货不等于上岗,订单含金量低 | 中标项中教育科研占55.5%,工业及技术企业仅21.1% |
企业冷 | 同质化竞争、低门槛利润出清 | 日租金跌幅八至九成,二手残值缩水近九成 |
技术冷的三个原因:一是前沿模型闭源,国内多数企业仍在复现微调π0、π0.5 和 OpenVLA 等较早的开放模型,这些基座落后前沿闭源模型约两代;二是数据效用低,Dyna-2 首次在百万小时数据规模下探讨扩展定律,结果是 14 个自建任务集的平均成功率从45%只提升到53%,而国内大多数模型数据量在10 万小时以内,相差约一个数量级;三是部署门槛高,复杂任务中表现最好的基础模型仍普遍需要针对目标任务微调,场景一变就得重新采数据、重训适配。
应用冷的三个原因:出货不等于上岗——2026 年上半年国内公开披露的具身智能及人形机器人相关中标项中,教育科研机构占比约55.5%,政府及公共平台约20.6%,工业及技术型企业仅约21.1%,且相当比例设备只用于展厅接待或活动演示,月均开机天数不足 10 天并不少见;订单不等于需求——公开订单混杂正式采购、框架协议、战略合作、意向订单与示范性采购,付款条件与验收要求差异很大;单机成本不等于落地成本——整机价格可能仅占总拥有成本(TCO)的40%-60%,单台轮臂式或双足人形机器人的年度综合运维成本约50 万-70 万元,远高于多数岗位的人力成本。
企业冷的三个迹象:表演租赁市场人形机器人日租金从 2025 年初约2 万元降至 2026 年的千元级;越疆科技 2026 上半年营收3.16 亿元、同比增106.6%,净亏损扩大至1.08 亿元、同比增163.8%,收入仍主要来自传统协作机器人业务;A 股超 500 家上市公司半年报提及具身智能,但披露相关业务收入的仅个位数;已有企业实质性停滞——一星机器人成立5 个月即解散,钢铁侠科技32 个月未获新融资。
核心判断:硬科技产业从0到1都伴随阶段性泡沫。2000年后的互联网泡沫沉淀出宽带、数据中心和互联网基础设施,2015-2018年新能源汽车沉淀出完整产业链——具身智能正在重复这一进程,目前处于期望膨胀期,未来两至三年将通过市场竞争完成首轮行业出清。 |
3. 一张图看清产业分工
报告统计,截至 2026 年 10 月 8 日国内具身智能相关企业达405 家:上游180 家、中游257 家、下游212 家,其中191 家同时覆盖两个及以上环节,占比47.2%。
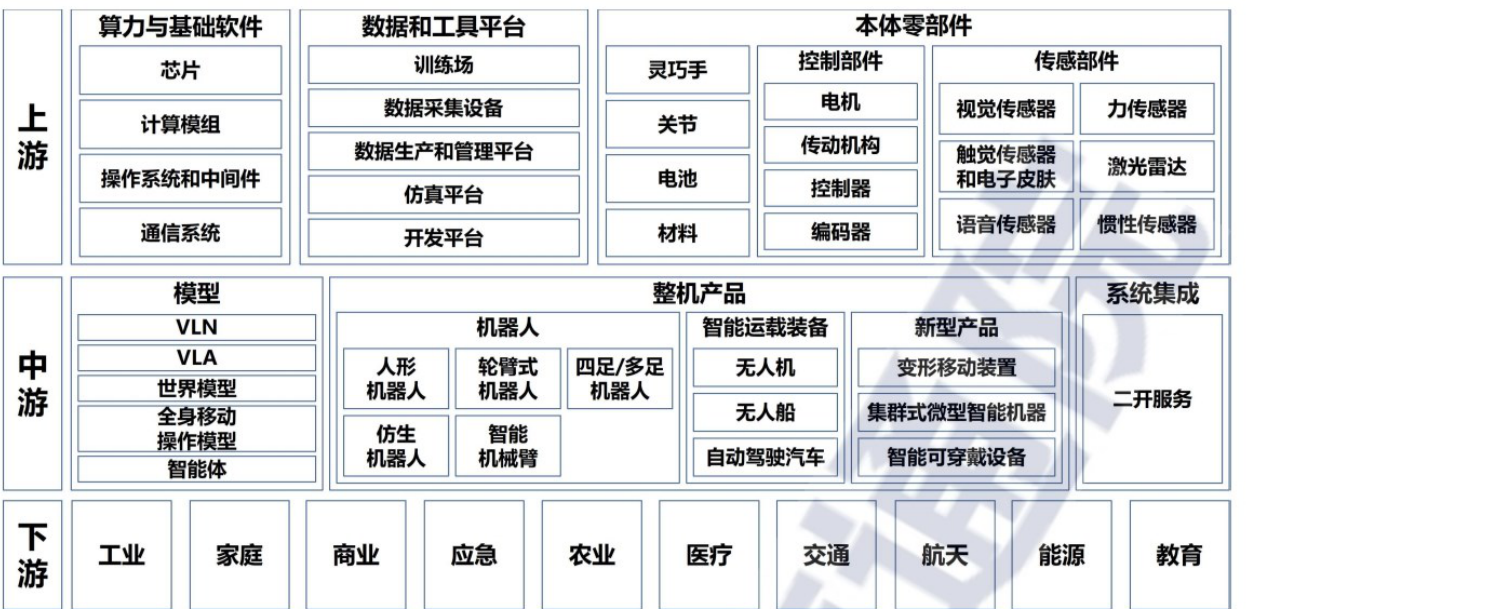
图2:具身智能产业链结构示意图——上游数据算力零部件、中游整机与服务、下游行业应用
地域上继续保持头部集中:北京、广东、上海分别收录企业109 家、84 家和58 家,合计占比约62%;江苏45 家、浙江39 家,前五省市合计占比超八成。
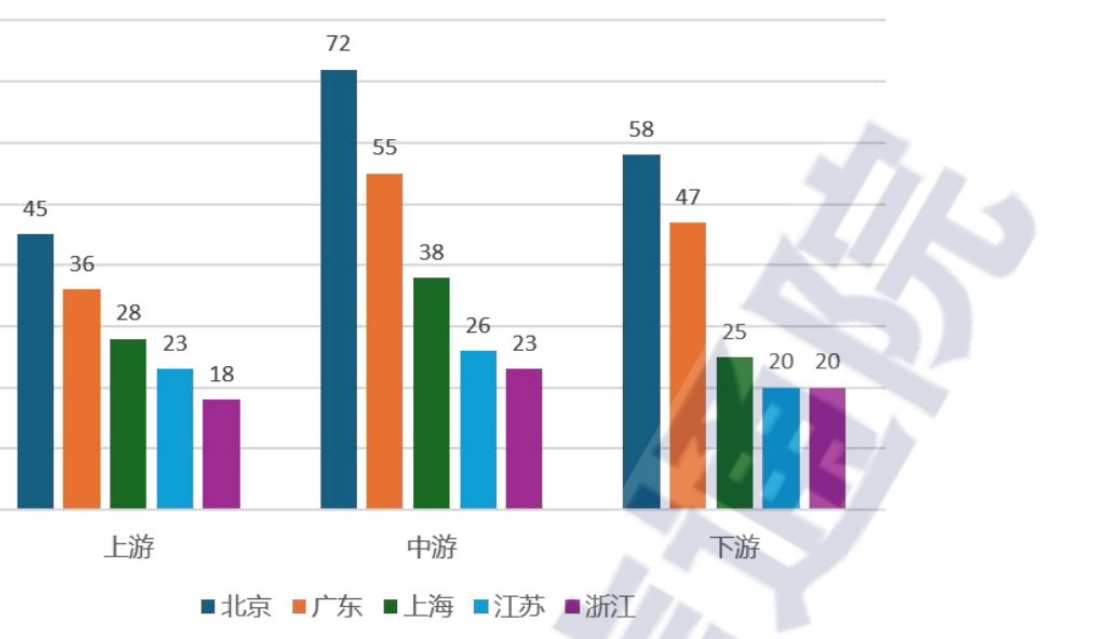
图3:具身智能产业地域分布趋势——北京、广东、上海、江苏、浙江在上中下游的分布
数据来源:产业图谱数据引自中国人工智能产业发展联盟(AIIA)具身智能工作组。 |
三、结论:竞争焦点已从参数转向全栈协同
1. 四要素协同,而非单点突破
2025 年行业讨论的还是技术路线之争:分层架构与端到端架构如何取舍,VLM、VLA 和世界模型谁更可能成为通用具身智能的基础架构。进入 2026 年,能统一「感知—决策—执行」闭环的主导架构仍未出现,扩展定律仍在探索。报告认为,路线未定的当下应沿数据、模型、本体、算力四个要素同步发力,以系统协同寻求能力突破。
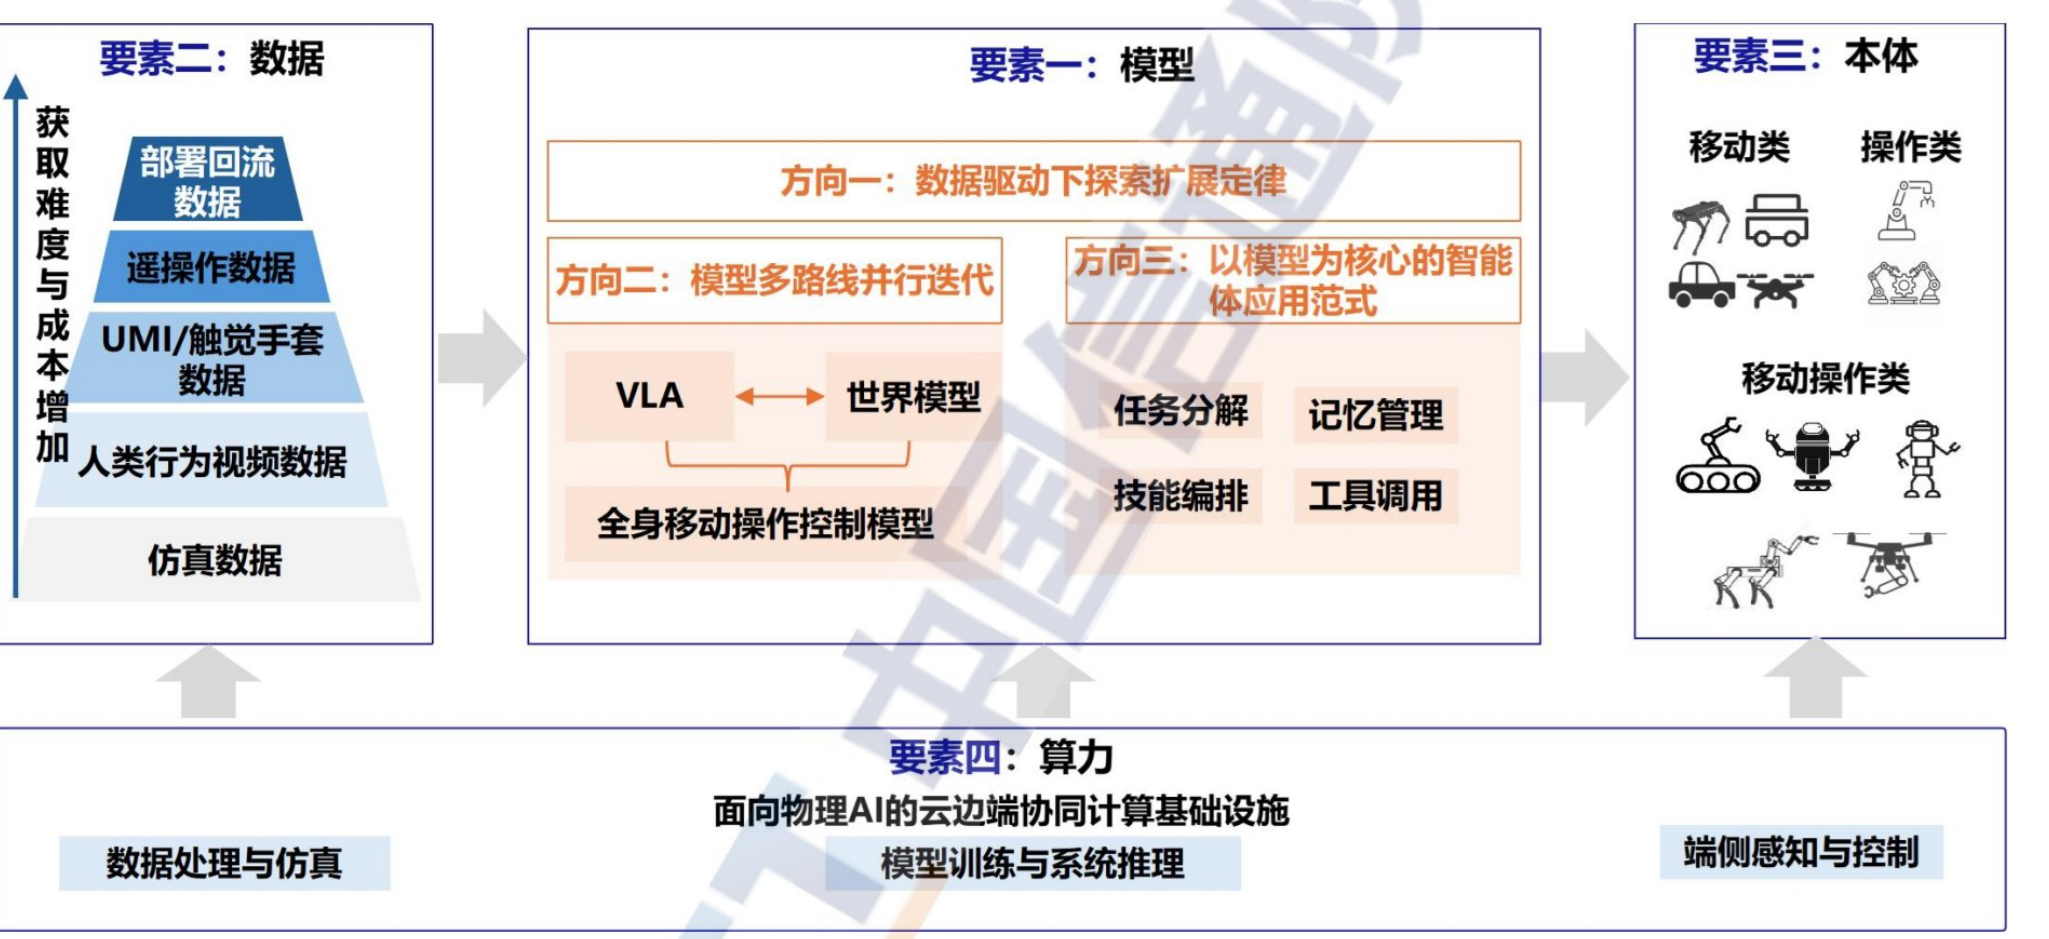
图4:具身智能技术体系图——数据、模型、本体、算力四要素的协同演进
模型侧,报告归纳了三条并行路线:方向一在数据驱动下探索扩展定律,方向二多路线并行推动认知与行动能力突破(VLA 迭代、融合世界模型、全身移动操作控制模型),方向三构建智能体应用范式——在模型能力尚不充分的当下,借助任务分解、工具调用、人在回路先行推进真实场景部署,再用部署回流的真实数据驱动模型自我迭代。
2. 为什么具身智能难以复制大模型的扩展定律
报告给出了三个层面的解释,这段是全篇最有技术含量的部分:
· 数据工程:大模型语料相对同质,而机器人数据天然异构——不同本体、任务、采集者的数据混在一起,混合方式直接影响训练效果。已有研究表明,仅使用 Open X-Embodiment 数据的模型在 LIBERO 基准上取得77.3%成功率,混入异构真实机器人数据后降至 73.8%。清华大学研究还发现,策略泛化能力与训练环境、物体数量呈近似幂律关系(Pearson 相关系数接近-1)。
· 训练工程:模型预训练损失与真实任务价值之间缺乏稳定对应,损失函数下降和物理世界中的任务成功率没有必然关联。
· 系统工程:语言模型输出通用文本,而机器人动作指令与本体强绑定。模型部署到本体上,仍需逐一处理技能与 API 连接、标定与控制接口对齐、接触与力执行、安全与恢复机制等环节。
3. 四个象限:能力坐标而非技术路线
评测部分,编写组基于 2026 年公开发表的约800 篇具身智能模型论文及其公开基准进行统计,按支持的评测任务类型将现有公开基准分为具身认知类、具身导航类、具身操作类、具身安全类四类。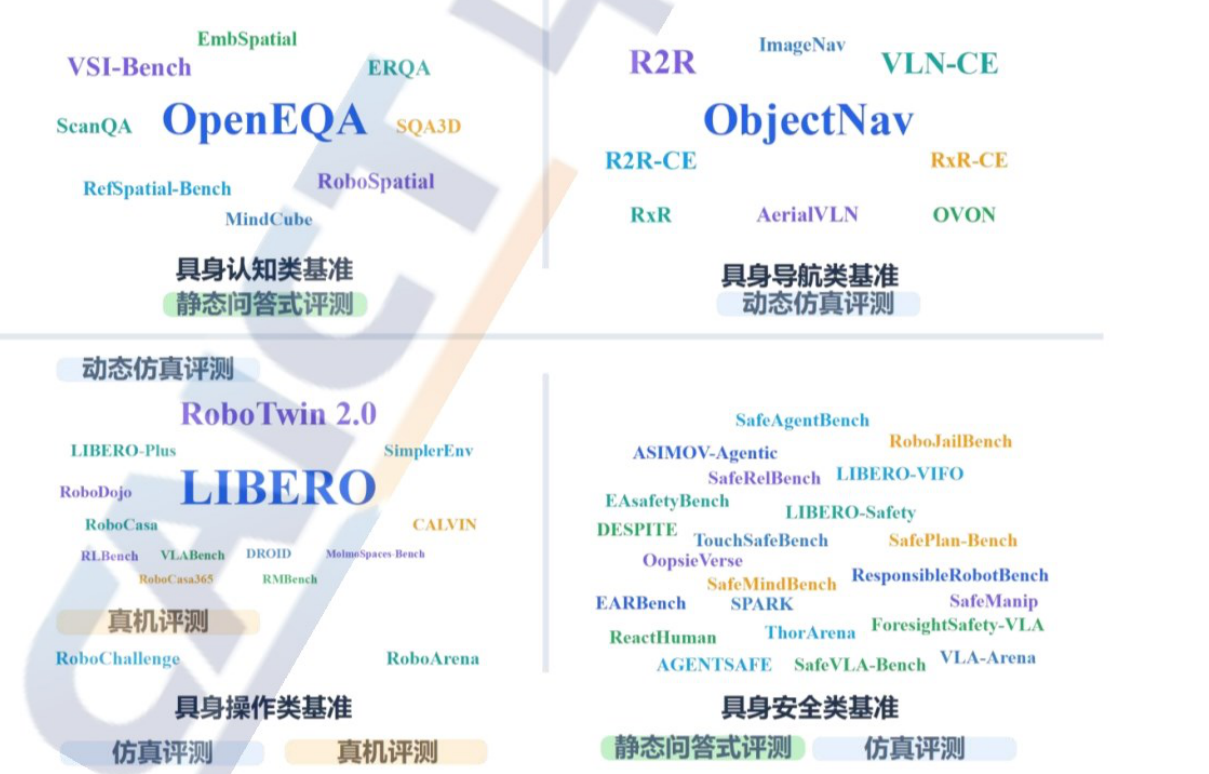
图5:具身智能评测基准概览——认知、导航、操作、安全四类基准的词云分布
表2:四类基准的现状与真实差距
基准类型 | 评测方式 | 实测差距 |
具身认知类 | 静态问答式 | Gemini 3 Pro在ERQA得70.5分,RoboSpatial-Pointing仅27.0% |
具身导航类 | 动态仿真 | VoLN高难度组最优模型成功率仅1.8%;POINav-Bench最终导航成功率42.33% |
具身操作类 | 仿真+真机 | 截至2026年9月5日真机榜最高成功率仅24.4%,人类专家100% |
具身安全类 | 仿真为主 | 第三方复现与模型发布采用仍相对有限 |
其中最刺眼的是「想得到、做不出」的断层:GPT-5.4与Claude Sonnet 4.6在 RoboSpatial-Pointing 上分别只有20.8%和5.8%;OpenEQA 基准即便直接提供连续24 帧上下文,GPT-5.4 得分也仅74.1,需要自主组织与回溯记忆的高德 ABot-AgentOS 为59.9,两者都明显低于86.8的人类基线;多步推理则随步数增加显著衰减——RoboRefer 的点位预测成功率从 1 步任务的66.67%降至 3 步任务的36.36%。
而泛化能力的塌方更触目惊心:LIBERO-Plus 施加相机位姿、光照、初始位置等七维扰动后,原本成功率95%以上的模型普遍跌至30%以下,π0 在相机视角和初始状态两类扰动下分别跌至13.8%和6.0%。英伟达 RoboLab-120 的结果更直接:主流通用策略均无法成功完成超过4 个复杂子任务的长程操作;即便单步可靠性达到99%,连续执行100 步后的整体成功率也仅约37%。
数据来源:基准数据引自各基准官方论文与EAIBench评测报告。 |
四、趋势:数据、算力、标准三条主线
1. 数据:双线供给,工程化提速
具身智能无法沿用互联网存量数据——视觉、动作、关节扭矩、力触觉等交互数据从未被系统性记录,只能从零逐条生产。测算显示,要实现机器人的「ChatGPT 时刻」,模型需要千万小时级有效数据。资本已闻风而动:近一年内具身智能数据赛道出现97 起融资事件,涉及34 家公司,披露金额超200 亿元。
供给路线上,仿真合成与真实采集并行:李飞飞明确指出二者是互补关系而非替代关系。仿真侧,上海 AI 实验室的 SIM 在真实场景零样本成功率达90%,密歇根大学 SBLR 在轴孔装配等任务取得85%-97.5%的零样本成功率,清华与斯坦福联合的 Ctrl-World 让陌生指令执行成功率从38.7%提升至83.4%。真实侧,京东用头戴式设备形成1680 小时的 EgoLive 开源数据集,清华 RDT2 采用超1 万小时家庭场景 UMI 数据集预训练并实现跨本体泛化。
基础设施也在铺开:据中国信通院《具身智能训练场研究报告(2026 年)》,截至 2026 年 6 月底,全国建成启用超 70 家具身智能训练场,已覆盖国内超半数省份,近九成训练场企业同时布局数采设备。
2. 算力:云边端协同的时间分工
算力需求已从单一的模型训练与推理,扩展为覆盖「数据采集、模型训练、端侧部署、推理和控制」的系统性需求。报告梳理了三条技术路线:统一异构本体资源调度、端云分割推理与通信—计算协同设计、端侧高能效推理与算控一体。
几个数字说明了时间尺度分层的重要性:Figure AI 的 Helix 02 采用「三系统」分层设计,负责场景理解与语言推理的 System 2 以7-9Hz运行,反应式动作生成的 System 1 以200Hz运行,负责全身平衡与接触的 System 0 以1kHz运行。端侧推理的优化幅度也很可观:无问芯穹 APXInf 把π0.5 在 Jetson Thor 上的端到端时延从278 毫秒降到29 毫秒,Jetson AI Lab 则从约132 毫秒降到49 毫秒、提速约2.7 倍;ComVLA 把云侧算力下降74%而成功率仅损失1.5 个百分点。
3. 标准:商用前的黄金窗口期
报告引用通信产业经验:标准建设往往先于产业规模商用,商用前数年正是标准布局的黄金期——5G 的全球标准格局在 2019 年商用开启前就已基本确定。具身智能正处在同样的节点。
表3:具身智能标准体系的四层进展
层级 | 最新进展 |
联盟规范 | AIIA发布《具身智能标准体系1.0》与AIA/T0198-2024,2026年深化遥操作数据采集、无本体数据采集、数据平台、人机交互安全等预研 |
行业标准 | MIIT/TC1 WG6发布YD/T 6770-2026(基准测试方法)、YD/T 6771-2026(数据集质量要求);MIIT/TC8发布《人形机器人与具身智能标准体系(2026版)》 |
国家标准 | SAC/TC591已下达人形机器人标准研制计划52项,整机技术要求5项与仿真测试平台1项进入批准阶段 |
国际标准 | 我国牵头的ITU-T F.748.66于2025年12月发布,首次国际层面明确具身智能定义;ITU-T SG21具身智能焦点组2026年2月成立,已吸引39个国家、120余家机构 |
但报告同时点了三处短板:标准协同机制不健全,存在重数量、轻质量倾向,有「标准一发布即落后」的风险;检验检测基础设施不完善,「标准—检测—认证—采信」闭环尚未打通;标准「走出去」深度不足,全球尚无统一的测试评估与认证互认体系,企业出海只能「拼装」机械指令、电磁兼容指令等既有横向法规,智能化水平、作业能力等核心维度缺乏认证依据。
4. 落地:二八原则与新型职业
报告认为具身智能不需要等一个完美的通用人形机器人。近期看,八成产业资源仍将集中于确定性较强的场景——巡检、安防、工业搬运、物流、仓储、柔性装配、质量检测;长期看,剩余二成的探索才面向家庭服务、养老陪护等开放环境。
新型职业也会随之涌现:机器人训练师负责遥操作与示范数据训练,具身数据工程师负责多模态物理交互数据的采集、清洗、标注与治理,机器人技能工程师负责特定任务技能开发,机器人运维师负责长期运行与故障诊断,具身智能安全测试工程师负责安全性与可靠性评估。
标准侧的趋势同样清晰:治理将从「模型安全」扩展到「物理行动安全」,让机器人在行动前评估风险、行动中监测风险、行动后总结风险,形成具备自监测与自恢复能力的可信系统。
五、行动建议
1. 给企业与投资者
· 别用演示能力给产能定价:报告给出的三个判据很实用——看部署运营率(中标结构里工业占比是否突破 21.1%)、看回款与复购(框架协议与示范采购不等于订单)、看 TCO 而非整机价(整机只占 40%-60%,运维才是大头)。
· 优先押注确定性强的场景:巡检、仓储物流、柔性装配这类目标明确、环境稳定、回报清晰的滩头阵地,比「通用人形机器人」更早产生现金流。
· 把数据当作核心资产:近一年数据赛道 97 起融资、超 200 亿元披露金额,且这是产业链中最先闭环的环节——真实数据按条数或时长定价,遥操作真机数据价格在数百到上千元不等。
2. 给技术团队
· 先跑通闭环,再谈通用:从单点场景跑通后按门店或产线复制,而不是追求一步到位的通用能力。
· 盯住泛化而非平均分:LIBERO-Plus 七维扰动后 95%掉到 30%以下、100 步连执行成功率只有 37%,说明扰动鲁棒性才是真实场景的门槛。
· 端云协同要做时间分工:7-9Hz 的语义推理、200Hz 的反应动作、1kHz 的全身控制,各层用不同算力配置,才是成本可控的前提。
3. 给政策制定者
· 用标准卡位:标准建设的黄金窗口就在商用前几年,趁联盟规范、行业标准、国家标准、国际标准四层同时推进的窗口期,把接口与评测口径定下来。
· 补齐检测认证闭环:具身智能测试实验室与长三角分中心已初步建成面向工业物流、零售商超、家庭服务、巡检作业的真机测试场,下一步是把「标准—检测—认证—采信」真正打通。
· 推动国际互认:全球尚无统一测试评估与认证互认体系,企业逐国逐项认证成本高、周期长、不确定性大,急需在国际化标准上形成合力。
最后一句留给出海从业者:报告提醒,具身智能领域全球尚无统一的测试评估与认证互认体系,企业不得不逐国逐项开展认证,成本高、周期长、不确定性大——出海认证只能「拼装」既有规则。如果产品要进欧盟,实际依据的仍是机械指令、电磁兼容指令、无线电设备指令等横向法规,以及 EN ISO 10218-1、EN ISO 13482、EN ISO 13849-1 等传统标准,智能化水平、作业能力这些真正的差异点,反而缺乏认证依据。
一分钟速览
· 2026 上半年国内具身智能融资322 起、约935 亿元,半年超 2025 全年735 亿元,同比增长约5 倍;前 20 家企业占59%。
· 机器人在真实家庭环境任务成功率仅12%,仿真环境89.4%;GPT-6 Astra 亚毫米级拼图插入成功率仅10%。
· 产业冷三症:中标项中教育科研占55.5%、工业仅21.1%;月均开机不足10 天;单台年度运维成本50 万-70 万元。
· 日租金从2 万元跌至千元级,二手残值缩水近九成;A 股超 500 家公司提及具身智能,披露收入的仅个位数。
· Dyna-2 数据从10 万增至百万小时,成功率仅45%→53%;国内模型数据多在10 万小时以内,差约一个数量级。
· 四类基准揭示真实差距:真机榜最高成功率仅24.4%(人类100%);七维扰动后95%掉到30%以下;100 步连执行成功率仅约37%。
· 产业规模:国内相关企业405 家(上游 180/中游 257/下游 212),京粤沪合计约62%,前五省市占比超八成。
· 标准窗口期:ITU-T F.748.66 已发布,SG21 焦点组吸引39 国 120 余家机构;但全球尚无统一认证互认体系,出海只能「拼装」既有规则。
文章来源:中国信息通信研究院人工智能研究所、清华大学电子工程系、具身智能测试实验室联合发布的《具身智能发展报告(2026 年)》