010-68332837
全国咨询热线
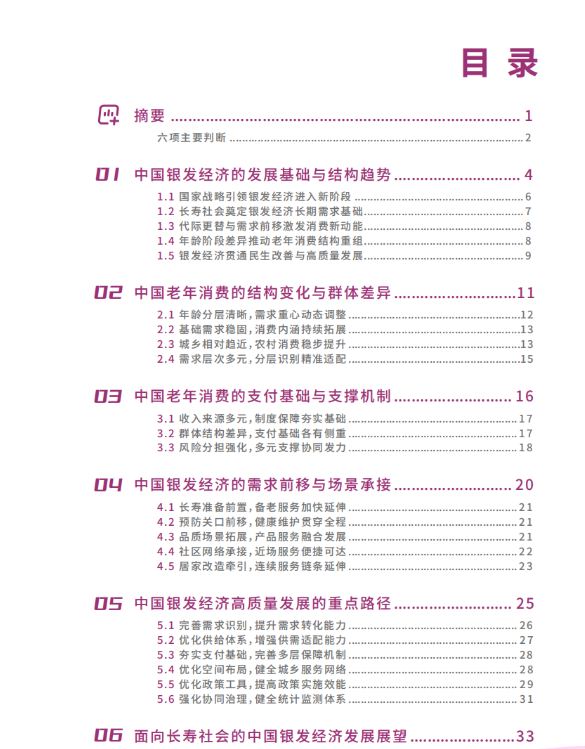
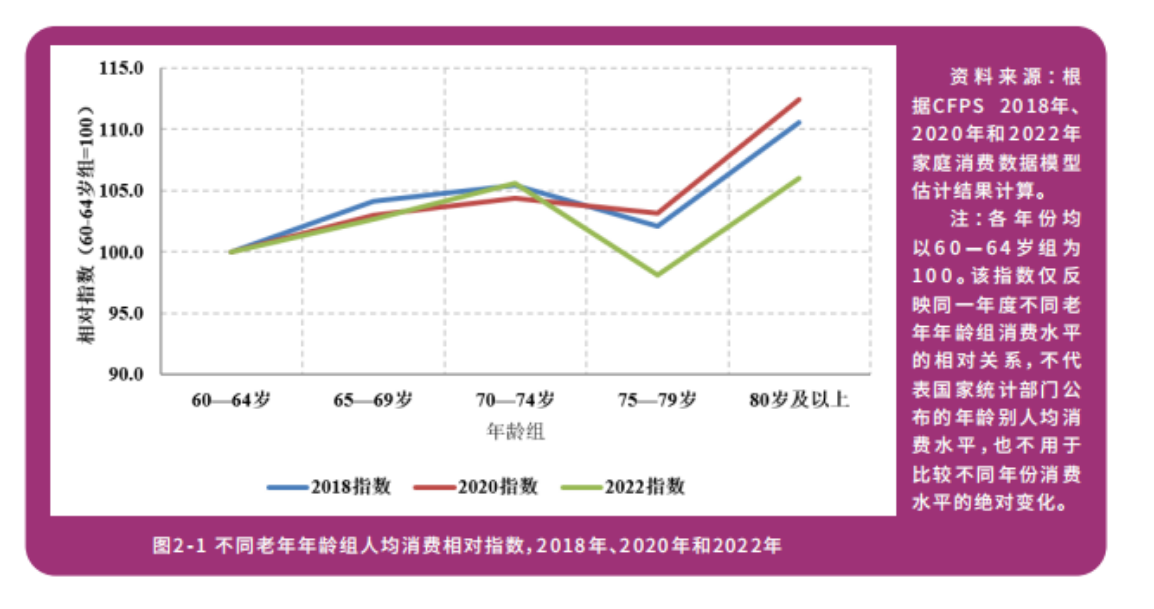
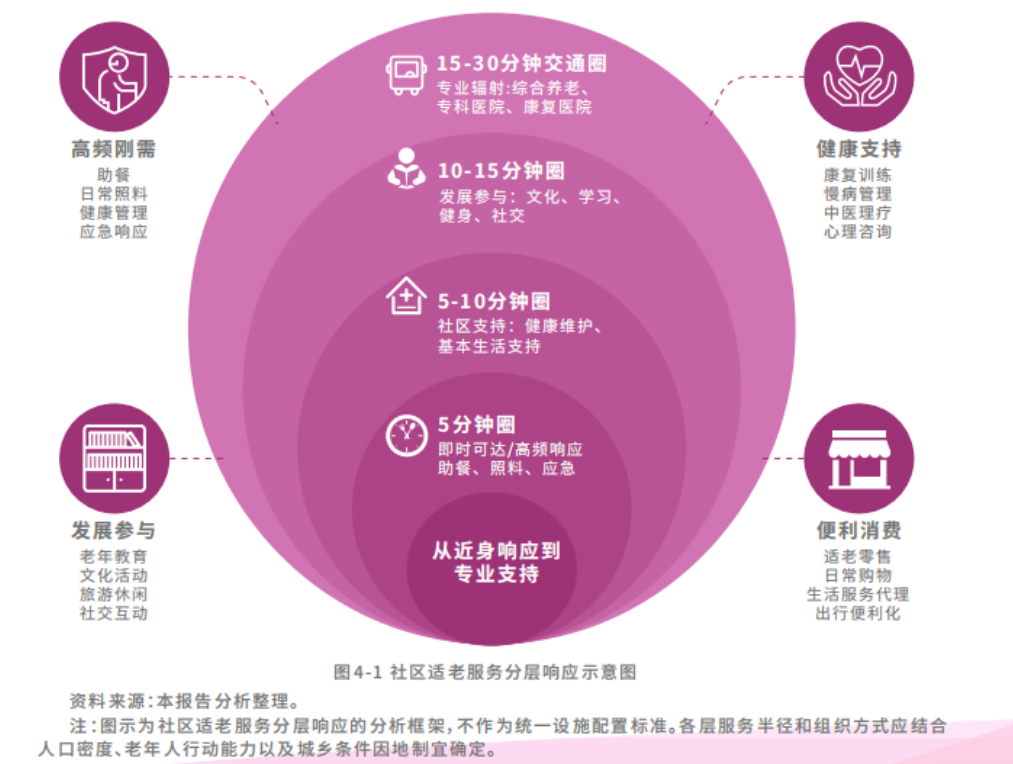
10月24日,中国老龄协会官网刊载《中国银发经济高质量发展路径研究》。报告由中国老龄协会、复旦大学老龄研究院署名,系统分析老年消费、养老支付、健康照护及银发经济未来发展路径。 这份研究使用2018年、2020年和2022年中国家庭追踪调查(CFPS)数据,结合宏观统计和政策实践,形成六项主要判断,并提出六个方面的发展路径。 其中,养老金融、健康保障、长期护理和社区养老服务,与寿险行业具有较直接的业务联系。 截至2025年末,我国60岁及以上人口达到3.2338亿,其中65岁及以上人口2.2365亿。2025年人均预期寿命达到79.25岁。 养老服务供给也在持续扩展。2025年末,全国共有各类养老机构和设施39.5万个,养老床位767.9万张,注册登记养老机构床位中护理型床位占比69.9%。 2025年,全国各级财政用于养老服务和老年人福利领域的支出约1200亿元,中央预算内投资90.2亿元,支持248个公办养老服务能力提升项目。 同时,银发消费涵盖的领域正在扩大。2025年,老年用品、智慧健康养老产品及服务推广目录共遴选224项产品及服务,旅居养老超过8000万人次。 报告观察 银发经济从单项养老服务,逐步走向事业产业协同、产品与服务场景融合,以及标准、科技和市场主体共同支撑。 报告利用CFPS三个年度的家庭消费数据,对不同老年年龄组进行比较。研究分别将60—64岁组的人均消费模型估计值设定为100,观察其他年龄组的相对水平。 结果显示,65—74岁组总体略高于基准组,75—79岁组接近基准水平,80岁及以上组再次抬升。 这一变化与高龄阶段健康支持、生活照料、康复护理等需求增加有关。高龄阶段消费相对水平提高,并不能直接说明高龄老人的购买能力增强。 研究还发现,老年消费具有较明显的群体差异。低龄、健康状况较好且支付能力相对充足的老年人,对主动健康、文旅康养、学习教育、数字生活等服务有更多需求。 随着年龄增长和身体功能变化,慢病管理、康复护理、居家支持及长期照护的重要性逐步提高。 城乡差异也在变化。报告引用国家统计局数据指出,全国城乡居民人均消费支出之比由2018年的2.15下降至2022年的1.83,2025年进一步降至1.77。 对于养老金融机构而言,年龄仍是重要的客户分层依据,但健康状况、家庭支持、收入结构、居住环境和服务可及性,也会影响实际需求。 报告第三章专门分析老年家庭的支付基础。CFPS 2022年数据显示,户主年龄60岁及以上家庭以养老金和家庭劳动收入为主要现金流,家庭内部转移、政府补助和财产性收入等发挥补充作用。 不同年龄阶段的支付结构有所区别。相对低龄的老年家庭,劳动收入的重要性较高;户主年龄进一步提高后,养老金与家庭内部经济支持的作用更加突出。 在风险保障方面,报告引用截至2025年末的数据,全国基本养老保险参保人数约10.76亿,基本医疗保险参保人数约13.31亿。 来源:《中国银发经济高质量发展路径研究》印刷第18页。前三项为截至2025年末存量数据,基金支出为2025年度数据。 长期护理保险通过失能评估、服务目录、定点管理和费用支付,为失能人员提供长期照护风险保障,同时为专业护理机构形成相对稳定的支付来源。 报告指出,2026年长期护理保险进入全面建制推进阶段,医疗、康复、护理和生活照料之间的制度衔接将持续完善。 对商业保险而言,报告明确提出,商业保险可以对特定养老、健康和照护风险形成补充保障。养老金融产品需要与社会保险、家庭收入和实际服务费用相适应。 报告第四章将需求前移与服务场景结合分析。在退休前后,居民对健康管理、风险保障、居住适配和养老规划的需求逐渐增强。 进入老年阶段后,相关服务进一步向慢病管理、康复训练、长期照护和日常生活支持延伸。 截至2025年末,全国老年助餐点达到8万个,每天服务超过300万名老年人。社区服务还覆盖健康维护、日常照料、应急响应、文化学习和康复支持等领域。 报告提出分层响应的社区服务框架,将高频、即时需求安排在更近的服务圈层,将专业医疗、康复及养老机构作为区域支持资源。 居家适老化改造也是报告重点讨论的领域。“十四五”期间,我国累计支持224万户特殊困难老年人家庭开展适老化改造。2025年,将居家适老化改造纳入家装厨卫“焕新”补贴范围,带动适老产品销售721万件。 报告观察 对于保险机构,未来的服务合作可以关注居家健康支持、护理资源转介、康复服务和适老化服务等场景。但具体能否纳入保险产品责任或增值服务,仍取决于产品条款、服务协议、供应商能力及合规要求。 面向“十五五”,报告提出六个方面的发展路径: 完善需求识别 综合年龄、健康和功能状态、家庭支付能力、居住环境及数字能力,建立多维度、动态化的需求识别机制。 优化供给体系 推动养老、医疗、康复和护理等服务衔接,提升适老产品、银发科技和专业服务的应用质量。 夯实支付基础 完善基本保障、长期护理风险分担和多层次支付机制,推动养老金融与居民长期财务准备相衔接。 优化城乡服务网络 城市侧重社区和便民生活圈,农村地区以县域统筹为基础,加强基层服务触点和专业资源支持。 提高政策实施效能 分类使用基本保障、服务补贴、消费促进、运营支持、产业创新和市场治理等政策工具。 强化协同治理 完善银发经济统计监测、质量评价、跨部门协同和市场规范体系。 其中,第三条直接涉及保险业务。报告在第5.3节提出,推动个人养老金、商业养老保险、商业健康保险和商业长期护理保险等补充保障更加注重长期性、保障性和需求适配,推动养老金融向养老规划和风险管理延伸。 报告还提出,在养老金融、健康产品、文旅康养、预付费服务及数字平台等领域,应重视信息真实性、价格透明、合同规范、个人信息保护和消费者权益保障。 对涉及养老金融的专业性产品和服务,需要加强适当性管理。 结合报告第五章的发展路径,养老金融与寿险业务的联系可以整理为以下四个方面。 本表依据报告研究内容整理,属于寿险行业应用参考,不代表报告对保险机构提出的强制性经营要求。 在产品层面,养老现金流规划、商业健康保险和商业长期护理保险可以与基本养老、医疗和长期护理保障形成互补。 在客户服务层面,老年客户的实际需求会随着年龄、健康状况和家庭结构变化而调整。客户服务可以从投保阶段的需求识别,延伸至保单存续期的保障检视、权益服务和养老资源信息支持。 报告同时提醒,技术和智能设备的应用需要关注实际使用效果,并保留必要的人工与线下服务。这对老年客户线上投保、保全、理赔和权益查询等服务环节具有参考意义。 这份报告将银发经济放在长寿社会的长期发展背景下,系统梳理了消费需求、家庭支付、风险保障和服务供给之间的关系。 对于寿险行业,养老金融产品、商业健康保障、长期照护风险管理以及持续客户服务,是与报告研究内容联系较紧密的业务领域。
01 3.23亿老年人口,银发经济有哪些发展基础?
02 老年消费呈现哪些结构变化?
报告观察03 养老支付:收入、保障和家庭支持共同支撑
长期护理保险:四项核心指标
192.91万人 超过1.3万家 约40.28万人 186.44亿元 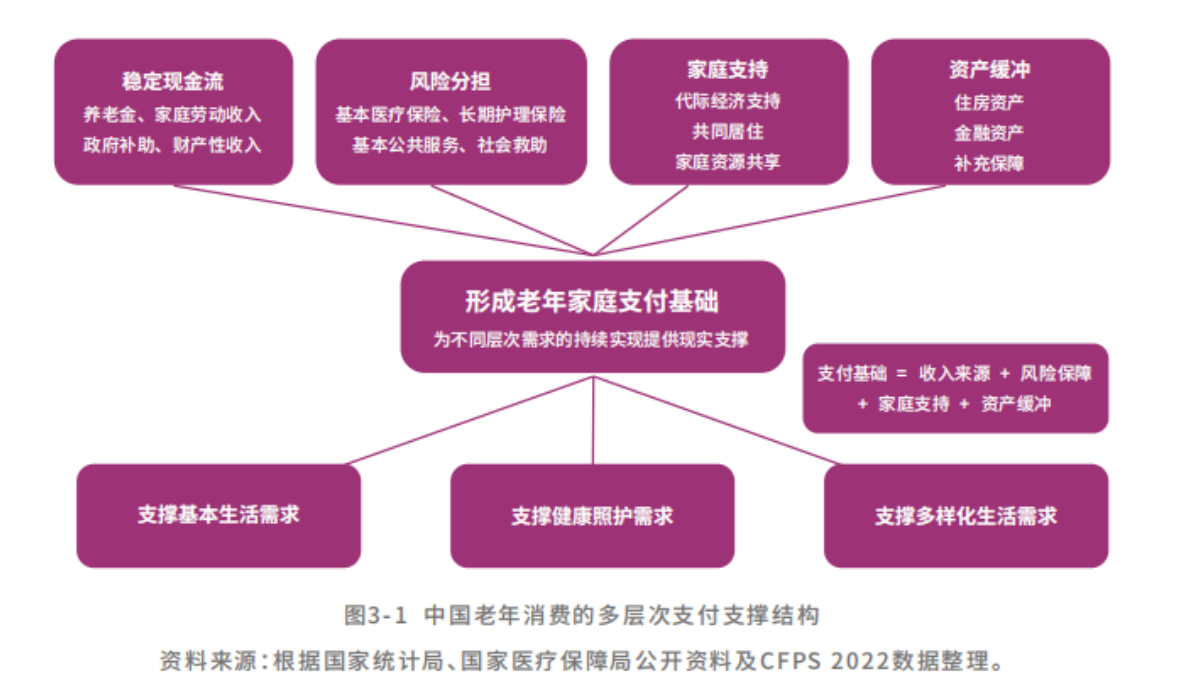
04 服务场景:从退休准备延伸至居家和社区
05 六条发展路径,养老金融被明确列入支付保障体系
06 寿险行业可以重点关注哪些业务环节?
资料来源:中国老龄协会、复旦大学老龄研究院